
Präferenzkalkulation im Zoll: prüfungssicher rechnen und dokumentieren
Die Präferenzkalkulation entscheidet prüfbar darüber, ob Ihre Ware Anspruch auf Zollvergünstigung hat. Sie weist rechnerisch nach, dass ein Produkt die Ursprungsregeln eines Freihandelsabkommens erfüllt, und öffnet damit den Weg zu reduzierten oder entfallenden Zöllen im Zielland. Eine korrekte Kalkulation spart Kosten, eine fehlerhafte führt zu Nachforderungen und im schlimmsten Fall zum Verlust der Präferenzberechtigung rückwirkend für ganze Lieferserien.
Kurz gesagt:
- Bei der Präferenzkalkulation gilt es, den tatsächlichen Ab-Werk-Preis sowie die Werte der Vormaterialien ohne Ursprung genau zu ermitteln und korrekt zu dokumentieren.
- Ein Überschreiten der festgelegten Wertgrenze für Vormaterialien mit Ursprung führt dazu, dass die Ware ihre Zollvergünstigung verliert, was bei Lieferantenwechseln regelmäßig überprüft werden muss.
- Die nachträgliche Verifizierung durch den Zoll muss innerhalb von 120 Tagen erfolgen, weshalb vollständige Belege, Systemprotokolle und Kalkulationsnachweise essenziell sind.
- Moderne automatisierte Systeme und Schnittstellen zwischen Einkauf, Versand und Zollverwaltung erleichtern die Einhaltung der Vorgaben und minimieren Fehlerquellen erheblich.
- Ungenauigkeiten oder veraltete Daten in der Kalkulation können zu Nachforderungen und höheren Kosten im internationalen Wettbewerb führen.
Inhaltsverzeichnis
- Kernprinzipien und rechtlicher Rahmen der Präferenzkalkulation
- Schritt für Schritt: So führen Sie die Präferenzkalkulation durch
- Erforderliche Nachweise: EUR.1, Ursprungserklärung und vUA
- Verifizierungsanfragen: Fristen und Dokumentationspflichten
- Häufige Fehler und wie Sie sie dauerhaft vermeiden
- Automatisierung und Prozessintegration in der Präferenzkalkulation
- Auswirkungen auf Preisgestaltung und Wettbewerbsfähigkeit
- Sonderregelungen für bestimmte Waren und Branchen
- Präferenzkalkulation praktisch nutzen
- Quellen
Kernprinzipien und rechtlicher Rahmen der Präferenzkalkulation
Grundlage der Präferenzkalkulation ist der Unionszollkodex (UZK) zusammen mit den länderbezogenen Präferenzregelungen, die einzelne Handelsabkommen begleiten. Die maßgeblichen Rechtsakte, Durchführungsverordnungen und Ursprungsprotokolle sind über EUR-Lex einsehbar, dort finden sich auch die aktuellen Verifizierungsregeln. Wer kalkuliert, muss drei Begriffe sicher unterscheiden:
- Der Ab-Werk-Preis (AWP) ist der tatsächliche Transaktionspreis der Ware ab Werk, ohne Fracht und Versicherung.
- Vormaterialien ohne Ursprung (VoU) sind eingekaufte Bestandteile, die selbst keinen präferenziellen Ursprung besitzen.
- Vormaterialien mit Ursprung (VmU) stammen bereits aus dem begünstigten Land oder Wirtschaftsraum und fließen günstig in die Kalkulation ein.
Der Nachweis der Ursprungseigenschaft erfolgt über Präferenznachweise wie die Warenverkehrsbescheinigung EUR.1, die Ursprungserklärung auf der Rechnung oder die Lieferantenerklärung innerhalb der EU. Jedes dieser Dokumente hat eine eigene Funktion, und keines ersetzt die zugrunde liegende Kalkulation, es dokumentiert nur deren Ergebnis.
Schritt für Schritt: So führen Sie die Präferenzkalkulation durch
Bevor gerechnet wird, müssen alle Zahlen vollständig vorliegen: der konkrete Ab-Werk-Preis der Fertigware, die Einzelpreise sämtlicher Vormaterialien ohne Ursprung und die entsprechenden Lieferantenerklärungen als Beleg. Fehlt eine dieser Angaben, lässt sich keine belastbare Kalkulation erstellen.
- Ermitteln Sie den tatsächlichen AWP der Ware, Rabatte sind laut Zoll abzugsfähig.
- Summieren Sie den Wert aller VoU, jeweils zum tatsächlichen Einstandspreis.
- Setzen Sie den VoU-Wert ins Verhältnis zum AWP und vergleichen Sie das Ergebnis mit der im Abkommen festgelegten Wertgrenze.
- Liegt der Anteil unter der Grenze, ist die Ursprungseigenschaft erfüllt, liegt er darüber, entfällt die Präferenz für diese Lieferung.
Durchschnittspreise sind nur zulässig, wenn das Hauptzollamt sie zuvor bewilligt hat, eine pauschale Eigenanwendung reicht nicht aus. Wer auf Nummer sicher gehen will, wählt die Worst-Case-Methode: den niedrigsten kalkulierten AWP, den niedrigsten Wert der VmU und den höchsten Wert der VoU als Rechengrundlage. Das schafft einen Puffer gegen Preisschwankungen im Wareneinsatz.
Ein vereinfachtes Beispiel: Ein AWP von 100 Euro enthält VoU im Wert von knapp unter der zulässigen Wertgrenze im Abkommen. Der Anteil liegt somit innerhalb der zulässigen Grenze, die Ware ist präferenzberechtigt. Steigt der VoU-Anteil durch einen Lieferantenwechsel über diese Grenzmarke, kippt das Ergebnis, und die Präferenz entfällt.
Profi-Tipp: Rechnen Sie die Kalkulation bei jedem Lieferantenwechsel neu, ein einzelner Materialwechsel kann die Wertgrenze überschreiten, ohne dass sich der Verkaufspreis ändert.
Vertiefende Grundlagen zur Berechnungslogik und zu Fallstricken bei der Ursprungsbestimmung liefert der Beitrag zu Zollpräferenzen für effiziente Exportlösungen.
Erforderliche Nachweise: EUR.1, Ursprungserklärung und vUA
Welcher Nachweis nötig ist, hängt vom Abkommen und vom Warenwert ab. Die EUR.1 ist ein förmlicher Nachweis, den der Zoll bei der Ausfuhr bestätigt, die Ursprungserklärung auf der Rechnung ist ein nicht-förmlicher Nachweis, den der Ausführer selbst ausstellt, meist bis zu bestimmten Wertgrenzen oder als registrierter Ausführer ohne Grenze.
- Originale sind aufzubewahren, in ATLAS wird der jeweilige Nachweistyp bei der Ausfuhranmeldung codiert angegeben.
- Eine Lieferantenerklärung muss die genaue Warenbezeichnung, die Ursprungseigenschaft und die Rechtsgrundlage des Abkommens enthalten, formlos reicht nicht.
- Direktbeförderungsnachweise belegen, dass die Ware ohne Bearbeitung oder Manipulation ins Bestimmungsland gelangt ist.
- Bei Unsicherheit über die Einreihung oder Ursprungseigenschaft schafft die verbindliche Ursprungsauskunft (vUA) Klarheit, sie wird elektronisch über das Zoll-Portal beantragt und ersetzt selbst keinen Präferenznachweis, siehe die Erläuterungen des Zoll zu diesem Verfahren.
Wie Exportbelege digital verwaltet und in ATLAS korrekt hinterlegt werden, beschreibt der Leitfaden zur digitalen Handelsrechnung für den Export.
Verifizierungsanfragen: Fristen und Dokumentationspflichten
Eine Verifizierungsanfrage prüft nachträglich, ob ein ausgestellter Präferenznachweis der tatsächlichen Kalkulation entspricht. Die zuständige Behörde im Ausfuhrland muss dabei innerhalb einer festen Frist antworten.
Bei Verifizierungsanfragen gilt eine Antwortfrist von 120 Tagen für die zuständige Behörde, bleibt die Antwort aus, verliert der Präferenznachweis seine Wirkung, wie EUR-Lex festlegt. Das macht saubere Kalkulationsunterlagen zur Voraussetzung für eine fristgerechte Reaktion.
Vorzulegen sind die vollständige Kalkulation, alle Lieferantenerklärungen und, wo vorhanden, gespeicherte Systemprotokolle, die den Rechenweg nachvollziehbar machen. Die aktualisierte Guidance der EU-Kommission betont dabei einen risikobasierten Prüfansatz mit lückenloser Dokumentation des Ursprungsnachweises. Stellt die Prüfung Abweichungen fest, folgen Nachforderungen der entgangenen Zollbeträge, gegen die Rechtsbehelfe möglich sind, sofern die Kalkulation nachträglich korrigiert und belegt werden kann.
Häufige Fehler und wie Sie sie dauerhaft vermeiden
Die meisten Beanstandungen entstehen nicht durch Vorsatz, sondern durch veraltete oder unvollständige Grundlagen.
- Ein falscher AWP, etwa durch vergessene Rabattabzüge oder falsche Wechselkurse, verfälscht das gesamte Ergebnis.
- Lieferantenerklärungen ohne konkrete Warenbezeichnung oder ohne Bezug zum jeweiligen Abkommen gelten nicht als gültiger Nachweis.
- Eine falsche Zuordnung von Vormaterialien zu VoU statt VmU verschiebt die Wertgrenze unbemerkt.
Eine Kontrollliste vor jeder Ausfuhranmeldung, mit benannter verantwortlicher Person, fängt die meisten dieser Fehler ab. Sinnvoll sind feste interne Prüfintervalle, etwa vierteljährlich bei stabilen Lieferketten, und ein einheitlicher Dokumentationsstandard für alle Warengruppen. Wie sich Rückfragen der Zollbehörde durch systematische Datenprüfung von vornherein reduzieren lassen, zeigt der Beitrag zu automatisierten Datenprüfungen.
Automatisierung und Prozessintegration in der Präferenzkalkulation
Eine belastbare Kalkulation braucht laufend aktuelle Daten aus ERP, Onlineshop, Versand und Rechnungsstellung, manuelle Abgleiche zwischen diesen Quellen sind fehleranfällig und zeitaufwendig.
- Automatisierte Systemprotokolle dokumentieren jede Kalkulation nachvollziehbar und stehen bei einer Verifizierungsanfrage sofort bereit.
- Eine Schnittstelle zwischen Einkaufsdaten und Kalkulationslogik reduziert manuelle Übertragungsfehler bei VoU-Werten.
- Klare Zugriffskontrollen und benannte Verantwortliche verhindern, dass unautorisierte Änderungen an Kalkulationsdaten unbemerkt bleiben.
Es gibt Plattformen für internationalen Versand, die eine automatisierte Berechnung von Versandkosten und Zollgebühren mit zugehöriger Zollabfertigung ermöglichen, wodurch Kalkulationsdaten direkt im Versandprozess erfasst werden, statt nachträglich rekonstruiert werden zu müssen.
Profi-Tipp: Legen Sie Audit-Trails so an, dass jede Änderung an einer Kalkulation mit Datum, Nutzer und Grund gespeichert wird, das beschleunigt jede spätere Prüfung erheblich.
Auswirkungen auf Preisgestaltung und Wettbewerbsfähigkeit
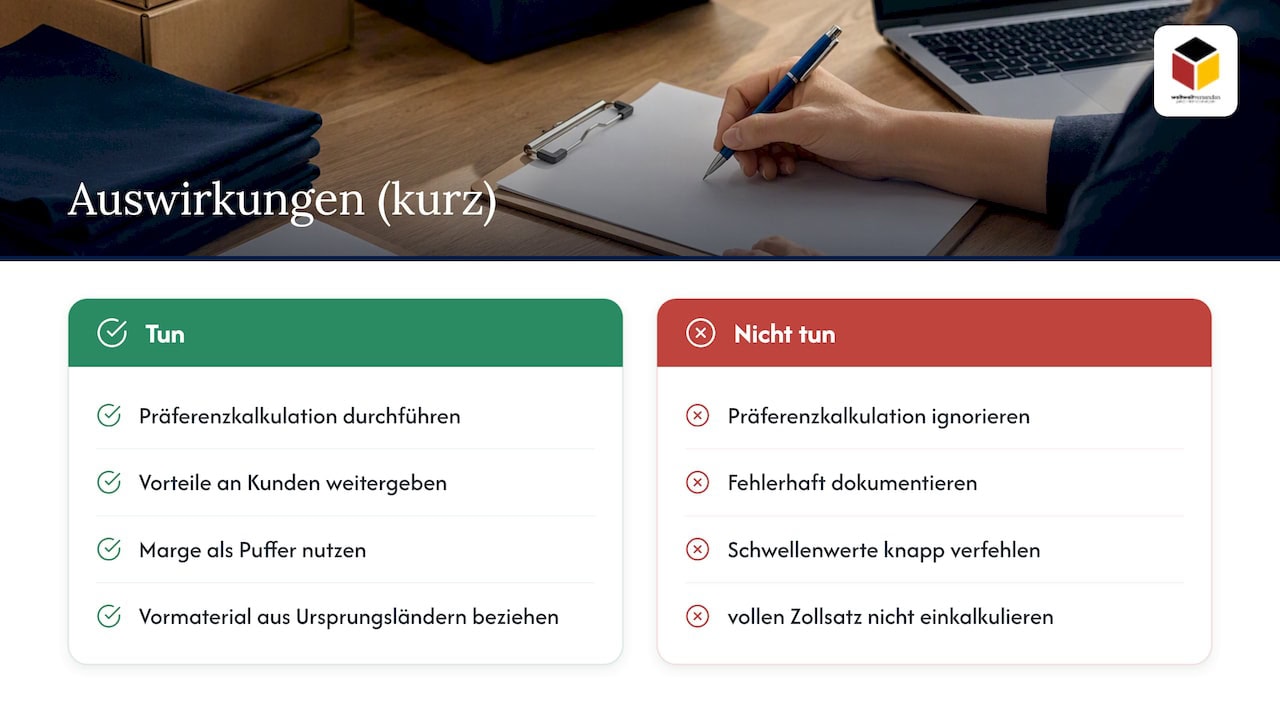
Eine korrekt geführte Präferenzkalkulation wirkt sich unmittelbar auf den Endpreis im Zielmarkt aus. Entfällt der Einfuhrzoll durch nachgewiesene Ursprungseigenschaft, kann dieser Vorteil an Kunden weitergegeben oder als Margenpuffer genutzt werden, ohne dass sich der Verkaufspreis ändert. Nach Einschätzung der GTAI senken Freihandelsabkommen nicht nur die Zollbelastung selbst, sie vereinheitlichen zugleich die gesamte Zollabwicklung und reduzieren damit den administrativen Aufwand für exportierende Unternehmen.
Wer die Präferenzkalkulation ignoriert oder fehlerhaft durchführt, zahlt faktisch einen höheren Preis als nötig oder riskiert Nachforderungen, die die ursprüngliche Kalkulation im Nachhinein entwerten. Im Wettbewerb mit Anbietern, die ihre Lieferketten präferenzoptimiert aufgebaut haben, verschiebt sich damit die Kostenposition spürbar. Unternehmen, die ihre Vormaterialien gezielt aus Ursprungsländern beziehen, können langfristig auch die Wertgrenzen leichter einhalten und sich so einen dauerhaften Preisvorteil sichern. Umgekehrt zwingt ein knapp verfehlter Schwellenwert dazu, den vollen Regelzollsatz einzukalkulieren, was Angebote gegenüber Wettbewerbern mit funktionierender Präferenzkalkulation teurer macht. Eine Methodik zur Analyse solcher Einsparpotenziale bei Auslandslieferungen beschreibt die Exportanalyse im Detail.
Sonderregelungen für bestimmte Waren und Branchen
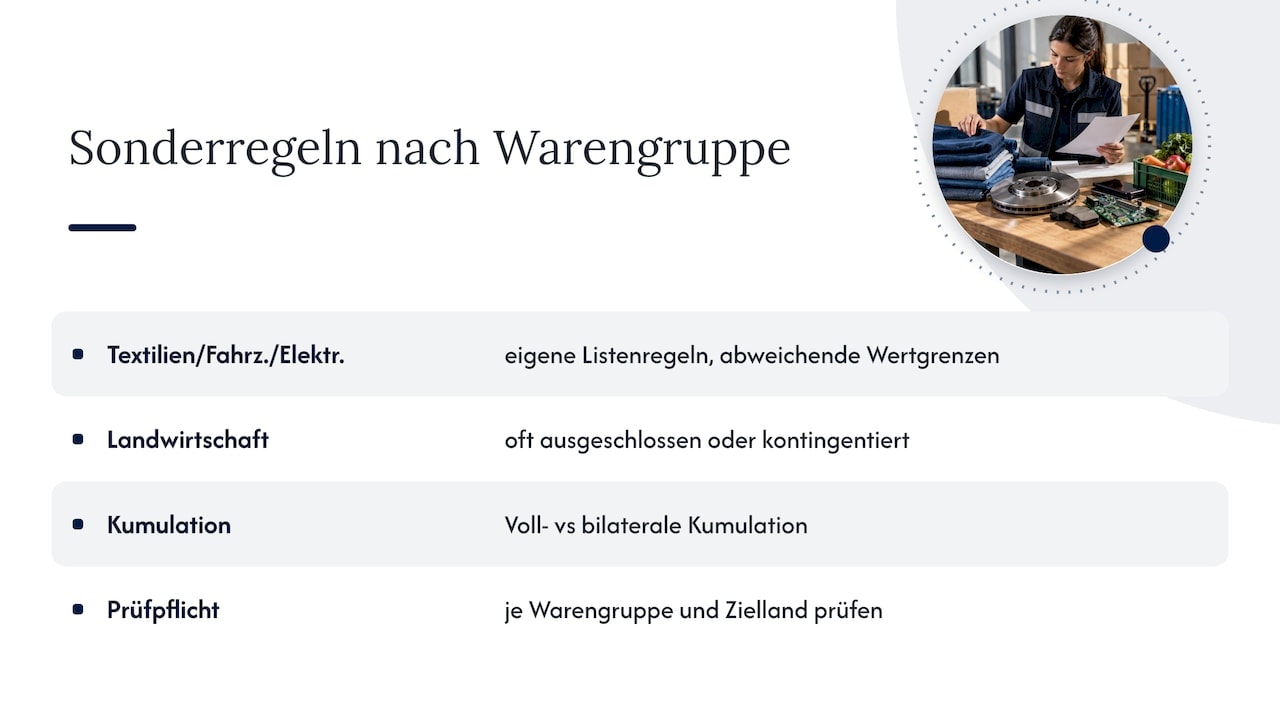
Nicht jede Warengruppe folgt denselben Ursprungsregeln. Textilien, Fahrzeuge und Elektronik unterliegen häufig eigenen Listenregelungen mit abweichenden Wertgrenzen oder zusätzlichen Verarbeitungsschritten, die als ursprungsbegründend gelten. Landwirtschaftliche Erzeugnisse wiederum sind in vielen Abkommen von Präferenzen ganz ausgenommen oder nur innerhalb enger Kontingente begünstigt.
Auch die Kumulationsregeln unterscheiden sich je nach Abkommen: Manche Präferenzräume erlauben eine sogenannte Vollkumulation, bei der Bearbeitungsschritte aus mehreren Partnerländern zusammengerechnet werden, andere beschränken sich auf bilaterale Kumulation zwischen genau zwei Ländern. Für Unternehmen mit Branchenmix bedeutet das, dass die Präferenzkalkulation nicht pauschal für das gesamte Sortiment gilt, sondern für jede Warengruppe und jedes Zielland einzeln geprüft werden muss. Ein Elektronikprodukt mit hohem Anteil importierter Halbleiter kann in einem Abkommen die Wertgrenze überschreiten, während dieselbe Warengruppe in einem anderen Abkommen mit großzügigerer Kumulation problemlos präferenzberechtigt bleibt.
Präferenzkalkulation praktisch nutzen
Wer die Präferenzkalkulation manuell führt, verbringt viel Zeit mit dem Abgleich von Rechnungen, Lieferantenerklärungen und Versanddaten, oft parallel zur eigentlichen Auftragsabwicklung. Moderne Versandplattformen verbinden Versandkosten- und Zollgebührenkalkulation in einem zentralen Dashboard und ermöglichen damit eine automatische Zollabfertigung, bei der Kalkulationsdaten direkt aus dem Versandprozess stammen statt aus separaten Tabellen. Für Unternehmen, die international mit großen Paketdiensten versenden, kann eine automatisierte Plattform den Papieraufwand rund um die Zollabwicklung deutlich reduzieren.
Automatisierte Versandplattformen decken neben dem klassischen Paketversand auch Palettenversand, Sperrgut und Expresslieferungen ab, jeweils mit automatisierter Zolldokumentation. Wer prüfen möchte, wie sich das im eigenen Versandaufkommen auswirkt, findet auf der Seite zur Zollabwicklung die passenden Details zum Leistungsumfang und kann die Integration in bestehende Shop- oder ERP-Systeme direkt anfragen.
Quellen
- Verordnung/Implementierungsregelung — Verifizierungsanfragen (EUR‑Lex, 2026)
- Updated Guidance on the Preferential Rules of Origin (EU Commission, 2025)
FAQ
Was ist eine Zollpräferenz?
Eine Zollpräferenz ist eine Vergünstigung beim Einfuhrzoll, die aufgrund eines Freihandelsabkommens gewährt wird, wenn eine Ware nachweislich aus dem begünstigten Partnerland stammt. Die Voraussetzung dafür ist eine korrekt durchgeführte Präferenzkalkulation, die die Ursprungseigenschaft rechnerisch belegt.
Wie berechnet man die Präferenzkalkulation konkret?
Man ermittelt den Ab-Werk-Preis der Ware, summiert den Wert aller Vormaterialien ohne Ursprung und vergleicht deren Anteil am Ab-Werk-Preis mit der im jeweiligen Abkommen festgelegten Wertgrenze. Liegt der Anteil darunter, ist die Ware präferenzberechtigt, andernfalls entfällt die Zollvergünstigung für diese Lieferung.
Was passiert bei einer Verifizierungsanfrage?
Die zuständige Behörde im Ausfuhrland prüft dabei nachträglich, ob der ausgestellte Präferenznachweis der tatsächlichen Kalkulation entspricht, und muss laut EUR-Lex innerhalb von 120 Tagen antworten. Bleibt die Antwort aus, verliert der Präferenznachweis seine Gültigkeit, weshalb vollständige Kalkulationsunterlagen und Systemprotokolle entscheidend sind.
Was ist eine verbindliche Ursprungsauskunft?
Die verbindliche Ursprungsauskunft (vUA) ist ein elektronisch beim Zoll beantragtes Dokument, das Rechtssicherheit über die Ursprungseigenschaft einer Ware schafft. Sie ersetzt keinen Präferenznachweis, sondern dient als verbindliche Klärung im Vorfeld einer Kalkulation.
Wie hilft Automatisierung bei der Präferenzkalkulation?
Automatisierte Systeme verbinden Einkaufs, Versand und Rechnungsdaten direkt miteinander und dokumentieren jede Kalkulation nachvollziehbar, was manuelle Übertragungsfehler reduziert. Paket International bietet dafür eine Plattform, die Zollgebühren und Versandkosten automatisch berechnet und die zugehörige Zollabfertigung ohne manuelle Eingriffe abwickelt.