
All-Risk-Transportversicherung: Deckung, Grenzen und Vergleich
Eine All-Risk-Transportversicherung heißt im Deutschen auch Allgefahrendeckung. Sie versichert Waren auf dem Transport gegen alle Gefahren, die der Vertrag nicht ausdrücklich ausschließt. Für Online-Händler und B2B-Versender ist sie die breiteste Form der Warenversicherung. Sie ersetzt nicht die Haftung des Paketdienstes. Sie schließt die Lücke zwischen der gesetzlich begrenzten Frachtführerhaftung und dem tatsächlichen Warenwert. Wie gut der Schutz ist, hängt am Ende nicht an den zwei Worten „All Risk“. Entscheidend sind die Ausschlüsse, die Obliegenheiten und der vereinbarte Versicherungswert.
TL;DR
- All Risk heißt: Versichert ist, was nicht ausdrücklich ausgeschlossen ist. Eine Police mit benannten Gefahren deckt nur die aufgelisteten Ereignisse.
- Die gesetzliche Haftung des Frachtführers ist nach HGB auf 8,33 Rechnungseinheiten je Kilogramm begrenzt. Bei leichten, hochwertigen Sendungen bleibt ohne Warenversicherung oft der größte Teil des Schadens beim Versender.
- Die Pflichtversicherung des Frachtführers nach GüKG ist eine Haftpflichtversicherung und keine Warenversicherung des Absenders.
- Typische Ausschlüsse betreffen unzureichende Verpackung, Vorsatz, natürlichen Verderb, Krieg, Streik und bestimmte Warenarten.
- Bei regelmäßigem internationalem Versand ist ein Jahresvertrag mit automatischer Einbeziehung meist praktischer als Einzelpolicen.
Inhaltsverzeichnis
- Was eine All-Risk-Transportversicherung abdeckt
- All Risk oder benannte Gefahren: der Unterschied
- Warum die Haftung des Paketdienstes nicht reicht
- Pflichtversicherung des Frachtführers ist keine Warenversicherung
- Typische Ausschlüsse und Obliegenheiten
- Versicherungswert richtig festlegen
- Jahresvertrag oder Einzelversicherung
- Checkliste vor dem Abschluss
- Versicherung im automatisierten Versandprozess
- Häufige Fragen zur All-Risk-Transportversicherung
- Quellen
Was eine All-Risk-Transportversicherung abdeckt
Eine Transportversicherung auf All-Risk-Basis versichert die Ware selbst, also das Eigentum des Versenders oder Empfängers, gegen Verlust und Beschädigung während des Transports. Versichert sind grundsätzlich alle unvorhergesehenen Ursachen. Die Police listet nicht auf, was gedeckt ist, sondern was nicht gedeckt ist.
In der Praxis fallen darunter unter anderem:
- Beschädigung beim Umschlag, Be- und Entladen
- Transportmittelunfall, etwa Verkehrsunfall des Lkw oder Flugzeugschaden
- Brand, Blitzschlag und Explosion
- Diebstahl und Abhandenkommen der Sendung
- Naturereignisse wie Sturm oder Überschwemmung
- Bruch- und Nässeschäden, sofern die Verpackung transportgerecht war
Welche dieser Gefahren im Einzelfall erfasst sind, regelt immer der konkrete Vertrag. Auch Versicherungsaufsichten betonen, dass eine All-Risk-Police jedes Ereignis deckt, das die Police nicht ausdrücklich ausschließt. Daraus folgt umgekehrt: „All Risk“ bedeutet nicht, dass jeder Schaden bezahlt wird.
Ein zweiter Punkt wird häufig übersehen. Die Warenversicherung zahlt unabhängig davon, ob ein Frachtführer haftet. Der Versicherer reguliert den Schaden gegenüber dem Versicherungsnehmer und nimmt anschließend selbst Regress beim verantwortlichen Dienstleister. Für den Händler bedeutet das: Der Schaden wird nach dem versicherten Wert ersetzt, nicht nach der Haftungsgrenze des Paketdienstes. Ein langwieriger Streit mit dem Carrier über Verschulden und Haftungshöchstbeträge bleibt ihm in der Regel erspart.
All Risk oder benannte Gefahren: der Unterschied
Neben der Allgefahrendeckung gibt es Policen, die nur benannte Gefahren versichern (englisch „named perils“). Eine solche Police schützt laut Virginia State Corporation Commission nur vor bestimmten Ereignissen und deckt ausschließlich die in der Police genannten Ereignisse. Im Transportbereich sind das meist schwere Ereignisse wie Transportmittelunfall, Brand oder Explosion. Gewöhnliche Bruch- oder Diebstahlschäden sind dann oft nicht versichert.
Der wichtigste praktische Unterschied liegt in der Beweislast. Bei benannten Gefahren muss der Versicherungsnehmer nachweisen, dass eine der aufgelisteten Gefahren den Schaden verursacht hat. Bei All Risk genügt grundsätzlich der Nachweis, dass die Ware während des versicherten Transports verloren ging oder beschädigt wurde. Will der Versicherer nicht zahlen, muss er einen Ausschluss belegen. Gerade bei Paketsendungen, deren genauer Schadenort unbekannt ist, ist das ein erheblicher Vorteil.
| Kriterium | All Risk (Allgefahrendeckung) | Benannte Gefahren |
|---|---|---|
| Umfang | Alle Gefahren, die nicht ausgeschlossen sind | Nur die aufgelisteten Gefahren |
| Typische Schäden | Bruch, Nässe, Diebstahl, Verlust, Unfall, Brand | Meist Unfall, Brand, Explosion, Naturereignisse |
| Nachweis im Schadenfall | Schaden während des Transports | Schaden durch eine benannte Gefahr |
| Unbekannte Schadenursache | In der Regel gedeckt | Meist nicht gedeckt |
| Prämie | Höher | Niedriger |
| Geeignet für | Konsumgüter, Elektronik, Ersatzteile, gemischte Sortimente | Robuste Massengüter mit geringem Bruchrisiko |
Für den E-Commerce mit Paketversand ist die Allgefahrendeckung in den meisten Fällen die passende Wahl. Paketsendungen durchlaufen viele Umschlagpunkte, und die häufigsten Schäden sind Bruch, Verlust und Diebstahl. Genau diese Schäden deckt eine Police mit benannten Gefahren oft nicht ab.
Warum die Haftung des Paketdienstes nicht reicht
Viele Versender gehen davon aus, dass der Paketdienst für Schäden aufkommt. Das stimmt nur eingeschränkt. Nach § 431 HGB ist die Entschädigung des Frachtführers auf 8,33 Rechnungseinheiten je Kilogramm Rohgewicht begrenzt. Die Rechnungseinheit ist nach derselben Vorschrift das Sonderziehungsrecht des Internationalen Währungsfonds, dessen Euro-Wert schwankt. Für Umzugsgut gilt nach § 451e HGB eine Grenze von 620 Euro je Kubikmeter Laderaum. Paketdienste regeln ihre Haftung zusätzlich in eigenen Beförderungsbedingungen, die vor dem Versand geprüft werden sollten.
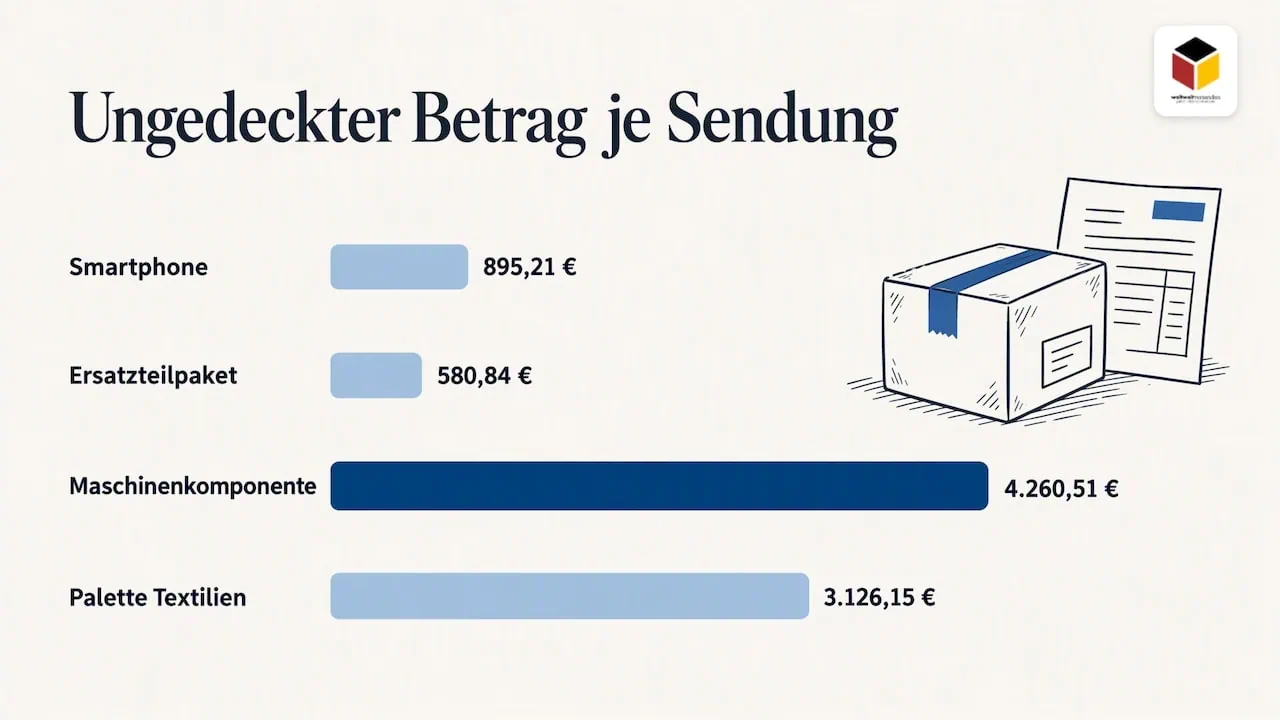
Ein Rechenbeispiel zeigt die Größenordnung. Angenommen wird ein Kurs von 1,15 Euro je Rechnungseinheit:
| Sendung | Gewicht | Warenwert | Gesetzliche Haftung (ca.) | Ungedeckter Betrag |
|---|---|---|---|---|
| Smartphone | 0,5 kg | 900 € | 4,79 € | 895,21 € |
| Ersatzteilpaket | 2 kg | 600 € | 19,16 € | 580,84 € |
| Maschinenkomponente | 25 kg | 4.500 € | 239,49 € | 4.260,51 € |
| Palette Textilien | 300 kg | 6.000 € | 2.873,85 € | 3.126,15 € |
Je leichter und wertvoller die Ware, desto größer die Lücke. Hinzu kommt, dass der Frachtführer nur haftet, wenn er den Schaden zu vertreten hat und keine Haftungsausschlüsse greifen. Ungeeignete Verpackung oder fehlerhafte Angaben des Absenders können die Haftung weiter einschränken. Eine All-Risk-Warenversicherung ersetzt dagegen den versicherten Wert, und der Versicherer kümmert sich um den Regress.
Bei internationalen Sendungen gelten je nach Verkehrsträger zusätzlich internationale Übereinkommen, im Straßengüterverkehr etwa die CMR. Auch dort ist die Haftung des Frachtführers der Höhe nach begrenzt. Für hochwertige Waren wie Maschinen im internationalen Versand reicht die Frachtführerhaftung deshalb fast nie aus.
Pflichtversicherung des Frachtführers ist keine Warenversicherung
Ein weiteres Missverständnis betrifft die Pflichtversicherung im Güterkraftverkehr. Nach § 7a GüKG muss der Unternehmer eine Haftpflichtversicherung abschließen, die seine gesetzliche Haftung für Güter- und Verspätungsschäden abdeckt. Die Pflicht gilt für Beförderungen mit Be- und Entladeort im Inland, die Mindestversicherungssumme liegt bei 600.000 Euro je Schadensereignis.
Diese Versicherung schützt den Frachtführer, nicht den Versender. Sie zahlt nur, soweit der Frachtführer gesetzlich haftet, also höchstens bis zu den Grenzen des HGB. Für internationale Transporte sieht die CMR laut Merkblatt der IHK zum Güterkraftverkehr (Stand Januar 2026) keine Pflichtversicherung vor.
Für Versender ergeben sich damit drei getrennte Ebenen:
- Gesetzliche Haftung des Frachtführers: begrenzt, verschuldensabhängig, mit Ausschlüssen.
- Haftpflichtversicherung des Frachtführers: sichert nur diese Haftung ab.
- Warenversicherung des Versenders: sichert den Wert der Ware ab, auf All-Risk-Basis oder mit benannten Gefahren.
Nur die dritte Ebene schützt den Warenwert vollständig.
Typische Ausschlüsse und Obliegenheiten
Die Qualität einer All-Risk-Police zeigt sich an den Ausschlüssen. Häufig ausgeschlossen oder nur gegen Zuschlag versichert sind:
- Vorsatz des Versicherungsnehmers
- Ungeeignete oder unzureichende Verpackung
- Natürliche Beschaffenheit und innerer Verderb, etwa bei Lebensmitteln oder empfindlichen Chemikalien
- Krieg, Streik, Aufruhr und Beschlagnahme, oft separat über Zusatzklauseln versicherbar
- Verzögerung, also reine Lieferverspätung ohne Substanzschaden
- Bestimmte Warenarten wie Bargeld, Edelmetalle, Kunst oder Gefahrgut, die besondere Vereinbarungen erfordern
Für Gefahrgut im internationalen Versand gelten ohnehin eigene Vorschriften. Waren, die Paketdienste generell nicht befördern, lassen sich auch über eine Versicherung nicht absichern. Eine Übersicht bietet die Seite zu verbotenen Versandgegenständen.
Neben Ausschlüssen enthalten Policen Obliegenheiten. Wer sie verletzt, riskiert Kürzungen bis hin zum Verlust des Versicherungsschutzes. Wichtig sind vor allem:
- Transportgerechte Verpackung: Nach § 412 HGB liegt die beförderungssichere Verladung grundsätzlich beim Absender, die betriebssichere Verladung beim Frachtführer, wie die IHK Köln zur Ladungssicherung erläutert. Mängel bei Verpackung und Sicherung gehen damit häufig zulasten des Versenders.
- Schadenanzeige: Äußerlich erkennbare Schäden sollten bei Übergabe auf dem Abliefernachweis vermerkt werden. Verdeckte Schäden sind innerhalb der vertraglichen und gesetzlichen Fristen zu melden.
- Dokumentation: Handelsrechnung, Packliste, Fotos der Verpackung und Sendungsverfolgung sind die Grundlage jeder Regulierung.
- Wahrung von Regressansprüchen: Der Frachtführer muss schriftlich haftbar gehalten werden, damit der Versicherer Regress nehmen kann.
Versicherungswert richtig festlegen
Eine All-Risk-Deckung nützt wenig, wenn die Versicherungssumme zu niedrig angesetzt ist. Bei Unterversicherung wird der Schaden nur anteilig ersetzt. Grundlage ist in der Regel der Wert der Ware laut Handelsrechnung. Je nach Vertrag können zusätzliche Kosten eingeschlossen werden:
- Fracht- und Versicherungskosten
- Zölle und Einfuhrabgaben, sofern bereits angefallen
- Bergungs- und Beseitigungskosten
- Kosten für einen Ersatzversand per Express
- ein imaginärer Gewinn, häufig als prozentualer Aufschlag auf den Warenwert
Für Händler mit hohen Warenwerten in einzelnen Sendungen ist zudem die Höchstsumme je Transportmittel oder je Sendung entscheidend. Liegt eine Palette mit Elektronik über diesem Wert, ist sie nicht voll gedeckt. Ein sauberer Rechnungswert hilft doppelt: Er bestimmt die Entschädigung und ist Grundlage der Zollanmeldung. Hinweise zur korrekten Wertangabe liefern die Seiten zur Proformarechnung im Exportprozess und zur Aufbewahrung von Zollunterlagen.
Jahresvertrag oder Einzelversicherung
Für Unternehmen mit regelmäßigem Versand gibt es zwei Grundmodelle.
| Modell | Funktionsweise | Geeignet für |
|---|---|---|
| Jahresvertrag (Umsatz- oder Generalpolice) | Alle Transporte im vereinbarten Rahmen sind automatisch versichert, Abrechnung meist über Umsatz oder Versandvolumen | Online-Händler und B2B-Versender mit laufendem Versand |
| Einzelversicherung | Jede Sendung wird separat angemeldet und versichert | Seltene oder außergewöhnliche Transporte, etwa eine einzelne Maschine |
Der Jahresvertrag ist mit weniger Verwaltungsaufwand verbunden, wenn Warenwerte, Zielländer und Dienstleister häufig wechseln. Voraussetzung ist, dass Warenarten, Länder und Höchstwerte tatsächlich vom Vertrag erfasst sind. Wer neue Märkte erschließt, sollte prüfen, ob die Police weltweit gilt oder bestimmte Länder ausnimmt. Auch Rücksendungen aus dem Ausland sind nicht in jedem Vertrag automatisch eingeschlossen.
Die Einzelversicherung eignet sich für Sendungen außerhalb des Normalbetriebs, etwa Sperrgut oder Ausstellungsware für eine Messe. Für Hunderte Pakete im Monat ist sie dagegen zu aufwendig.
Checkliste vor dem Abschluss
Vor der Unterschrift sollten folgende Punkte geklärt sein:
- Deckungsform: Ist die Police tatsächlich eine Allgefahrendeckung oder nur eine Deckung benannter Gefahren?
- Ausschlüsse: Welche Gefahren und Warenarten sind ausgeschlossen, und welche lassen sich gegen Zuschlag einschließen?
- Geltungsbereich: Gilt der Schutz von Haus zu Haus, inklusive Zwischenlagerung und Rücksendung?
- Länder: Sind alle Zielländer erfasst, auch solche mit Sanktionen oder erhöhtem Risiko?
- Versicherungswert: Welche Kosten sind neben dem Warenwert eingeschlossen?
- Höchstsummen: Welche Grenze gilt je Sendung, je Transportmittel und je Schadensereignis?
- Selbstbehalt: Wie hoch ist der Eigenanteil je Schaden, und lohnt er sich bei kleinen Paketwerten?
- Obliegenheiten und Fristen: Welche Verpackungs-, Melde- und Dokumentationspflichten bestehen?
Bei Fragen zur Auslegung von Ausschlüssen oder Obliegenheiten in einer konkreten Police ist ein auf Transportversicherung spezialisierter Versicherungsmakler oder ein Fachanwalt für Transport- und Speditionsrecht die richtige Anlaufstelle.
Versicherung im automatisierten Versandprozess
Eine All-Risk-Deckung wirkt nur, wenn die Sendungsdaten stimmen. Warenwert, Warenbeschreibung, Zolltarifnummer und Zustellnachweis müssen im Schadenfall lückenlos vorliegen. Bei manueller Erfassung entstehen hier die meisten Fehler.
Die Versandplattform von Paket International bündelt diese Schritte. Versandkosten und Zollgebühren werden in Sekunden kalkuliert, Versandlabel und Zolldokumente automatisch erstellt und Sendungen in Echtzeit verfolgt. Paketdienste wie DHL, UPS, FedEx, DPD und DB Schenker lassen sich vergleichen, Versicherungsoptionen sind Teil des Leistungsumfangs. Internationale Sendungen gibt es beispielsweise ab 14,90 € für 2 kg in die USA und ab 7,80 € für 5 kg nach Großbritannien. Über API und Shop-Plugins wird die Plattform direkt an ERP- oder Shopsystem angebunden. Saubere Zolldaten verbessern zudem die Zustellquote und senken das Risiko von Verzögerungen an der Grenze.
Häufige Fragen zur All-Risk-Transportversicherung
Was ist eine All-Risk-Versicherung?
Eine All-Risk-Versicherung deckt alle Gefahren, die im Vertrag nicht ausdrücklich ausgeschlossen sind. Im Transportbereich spricht man von Allgefahrendeckung. Sie ist die umfassendste Form der Warentransportversicherung, schließt aber trotzdem bestimmte Risiken wie Vorsatz oder mangelhafte Verpackung aus.
Ist eine Allgefahrendeckung sinnvoll?
Für Konsumgüter, Elektronik, Ersatzteile und gemischte Sortimente in der Regel ja. Die häufigsten Schäden im Paketversand sind Bruch, Verlust und Diebstahl, die Policen mit benannten Gefahren oft nicht abdecken. Bei robusten Massengütern mit geringem Wert pro Kilogramm kann eine eingeschränkte Deckung genügen.
Haftet der Paketdienst nicht ohnehin für Schäden?
Nur begrenzt. Die gesetzliche Haftung des Frachtführers liegt nach § 431 HGB bei 8,33 Rechnungseinheiten je Kilogramm, und sie setzt voraus, dass kein Haftungsausschluss greift. Bei leichten, wertvollen Sendungen deckt sie meist nur einen Bruchteil des Warenwerts.
Was ist bei einem Transportschaden zu tun?
Äußerlich sichtbare Schäden sofort bei Annahme auf dem Abliefernachweis vermerken, Fotos anfertigen und die Verpackung aufbewahren. Anschließend den Schaden fristgerecht beim Versicherer melden und den Frachtführer schriftlich haftbar halten. Handelsrechnung und Sendungsverfolgung gehören zu den Unterlagen.
Wovon hängt die Prämie einer All-Risk-Transportversicherung ab?
Die Prämie richtet sich vor allem nach Warenart, Zielländern, Verkehrsträgern, Versandvolumen und Schadenhistorie. Bruchempfindliche oder diebstahlgefährdete Waren und Länder mit erhöhtem Risiko führen zu höheren Sätzen. Ein vereinbarter Selbstbehalt senkt die Prämie, erhöht aber den Eigenanteil bei jedem Schaden.
Quellen
- Texas Department of Insurance: All risk or named peril
- Virginia SCC: Virginia Commercial Insurance Guide
- § 431 HGB: Haftungshöchstbetrag
- § 451e HGB: Haftungshöchstbetrag beim Umzug
- § 7a GüKG: Haftpflichtversicherung
- IHK: Merkblatt Güterkraftverkehr, Januar 2026
- IHK Köln: Ladungssicherung