
Zollunterlagen aufbewahren: Fristen, Form und Prüfungsbereitschaft
Für Zollunterlagen gelten Aufbewahrungspflichten. Welche Frist gilt und wann sie beginnt, sollten Unternehmen anhand der aktuellen gesetzlichen Vorgaben prüfen. Elektronische Ablage ist meist zulässig, förmliche Präferenznachweise bilden jedoch eine wichtige Ausnahme und müssen im Original vorliegen.
Kurz gesagt:
- Für Zollanmeldungen, Handelsrechnungen, Frachtpapiere und Präferenznachweise gilt in der Regel eine Aufbewahrungsfrist von zehn Jahren ab Ende des Entstehungsjahres; prüfen Sie dennoch die geltende Vorschrift.
- Die digitale Ablage ist zulässig, wenn Unterlagen lesbar, verfügbar und maschinell auswertbar bleiben; förmliche Präferenznachweise und handschriftliche Ursprungserklärungen müssen im Original vorliegen.
- Die Nachrichten aus ATLAS gelten als digitale Originaldaten; das Zollportal löscht bereitgestellte Prüfungsunterlagen automatisch sieben Tage nach dem Herunterladen durch den Prüfungsdienst.
- Ordnen Sie jede Unterlage der MRN zu, erfassen Sie Verfahrensdaten als Metadaten und bewahren Sie korrigierte Rechnungen zusätzlich zur alten Fassung auf.
- Zollprüfer gleichen Tarifierung und Zollwert elektronisch ab; prüfen Sie Stammdaten und Geschäftsvorgänge vorab auf Widersprüche, damit Fehler nicht erst bei einer Prüfung auffallen.
Inhaltsverzeichnis
- Welche Dokumente gelten als Zollunterlagen?
- Aufbewahrungsfristen: Wie lange und ab wann?
- Papier, elektronisches Original oder Wiedergabe: Welche Form ist erlaubt?
- ATLAS, XML-Nachrichten und digitale Prüfungen: Was Sie wissen müssen
- Wie setzen Sie die Aufbewahrung im Betrieb um?
- Weniger Ablageaufwand mit unserer Versand- und Zollplattform
- FAQ
- Quellen
Welche Dokumente gelten als Zollunterlagen?
Als Zollunterlagen gelten alle Papiere, die einer Zollanmeldung beizufügen sind oder die für das Verfahren benötigt werden. Maßgeblich sind Artikel 15 und Artikel 163 des Zollkodex der Union. Welche Unterlagen bei der Anmeldung im Besitz des Anmelders sein und den Zollbehörden auf Verlangen vorgelegt werden müssen, richtet sich nach den geltenden Vorschriften.
Typisch sind diese Dokumente:
- elektronische Zollanmeldung bei der Einfuhr und elektronische Ausfuhranmeldung bei der Ausfuhr
- Handelsrechnung und Frachtpapiere
- Präferenznachweise wie EUR.1 oder A.TR
- Ausfuhrgenehmigungen und Nullbescheide
Ein Verzicht der Zollstelle auf die Vorlage bei der Abfertigung bedeutet nicht automatisch, dass keine Aufbewahrungspflicht besteht. Prüfen Sie beide Anforderungen getrennt. Ob eine Unterlage vorzulegen ist oder nur bereitzuhalten, steht in der ATLAS-Verfahrensanweisung, die dafür Unterlagencodes vorsieht. Wer seine Ursprungsnachweise sauber führen will, findet in unserem Leitfaden zum Ermitteln des Warenursprungs weitere Hinweise.
Aufbewahrungsfristen: Wie lange und ab wann?
Die Rechtsgrundlage ist § 147 der Abgabenordnung. Für Unterlagen nach Artikel 15 Absatz 1 und Artikel 163 UZK gelten besondere Aufbewahrungsvorschriften. Die Fristen für andere Geschäftsunterlagen können abweichen. Prüfen Sie die für Ihre Unterlagen geltende Frist anhand der aktuellen gesetzlichen Vorgaben.
Die IHK Rhein-Neckar erläutert die Aufbewahrungsfristen für Zollunterlagen. Welcher Fristbeginn maßgeblich ist, sollten Unternehmen anhand der geltenden Vorschriften prüfen.
So ermitteln Sie die maßgebliche Frist: Bestimmen Sie zunächst, welche Vorschriften für die Unterlage gelten, und prüfen Sie danach den vorgeschriebenen Fristbeginn und das Fristende. Vernichten Sie Unterlagen erst, wenn Sie sicher sind, dass keine Aufbewahrungspflicht mehr besteht.
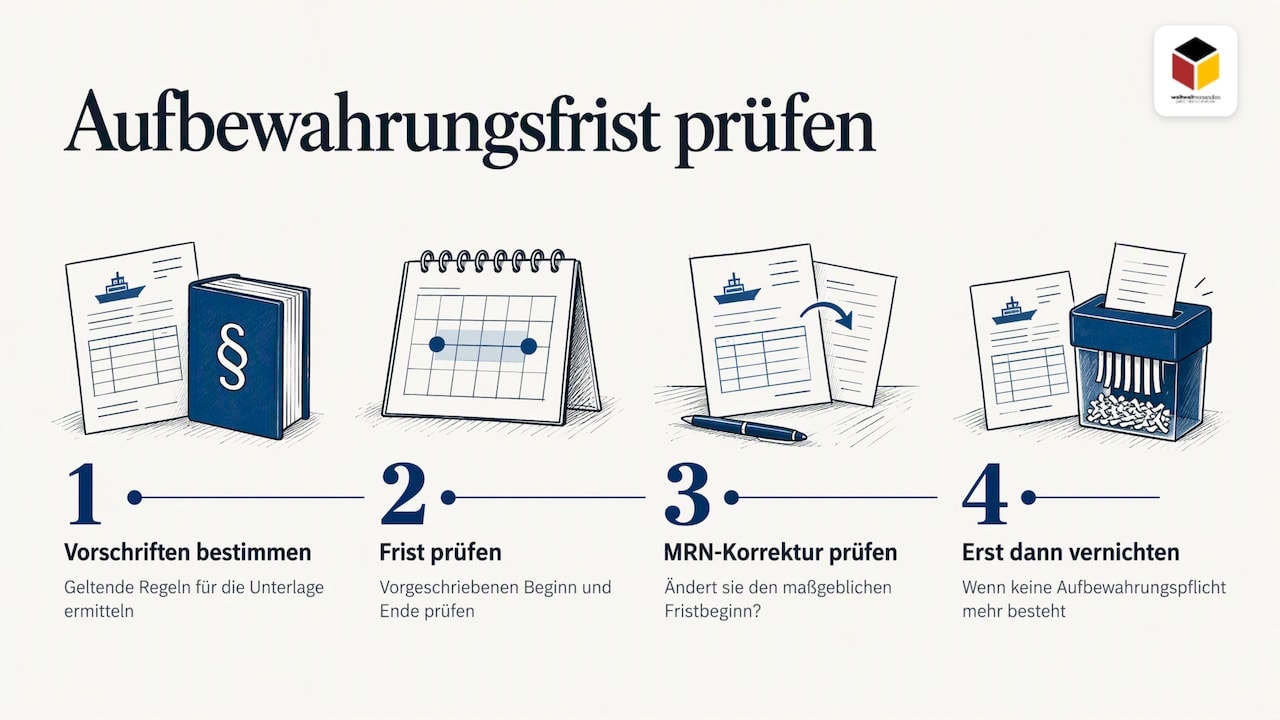
Bei späteren Korrekturen zu einer MRN sollten Unternehmen prüfen, ob sich dadurch der maßgebliche Fristbeginn ändert. Eine praktische Liste weiterer Fristen für Geschäftsunterlagen führt die IHK Regensburg.
Papier, elektronisches Original oder Wiedergabe: Welche Form ist erlaubt?
Das Gesetz lässt es zu, Unterlagen als Wiedergabe auf einem Bild- oder Datenträger aufzubewahren, sofern die Grundsätze ordnungsmäßiger Buchführung eingehalten sind. Eingescannte Handelsrechnungen oder Frachtpapiere dürfen Sie also digital ablegen. Nach § 147 AO muss die Wiedergabe dabei verfügbar, lesbar und maschinell auswertbar sein.
Daraus folgen konkrete Anforderungen:
- Die Daten sind jederzeit lesbar und lassen sich auf Verlangen ausdrucken.
- Sie sind maschinell auswertbar, ein reines Bild ohne Metadaten reicht dafür oft nicht.
- Sie als Aufbewahrender stellen die nötigen Hilfsmittel zum Lesen bereit, auf eigene Kosten.
Die Ausnahme betrifft Präferenzdokumente. Förmliche Präferenznachweise und handschriftlich unterzeichnete Ursprungserklärungen müssen im Original aufbewahrt werden. Auch die Neuregelungen durch das ZollkodexAnpG lassen amtliche Urkunden und handschriftliche, nicht förmliche Präferenznachweise von der digitalen Ablage-Ausnahme ausgenommen.
Profi-Tipp: Archivieren Sie in einem langzeitstabilen Format wie PDF und prüfen Sie stichprobenweise, ob ältere Dateien noch geöffnet werden können.
ATLAS, XML-Nachrichten und digitale Prüfungen: Was Sie wissen müssen
Im IT-Verfahren ATLAS gelten die ausgetauschten XML-Nachrichten als originäre digitale Daten. Welche Aufbewahrungsfrist für sie und zugehörige Papiere wie Handelsrechnungen, Frachtrechnungen und Präferenznachweise gilt, sollten Unternehmen anhand der aktuellen Vorgaben prüfen. Hinweise dazu bietet der Zoll. Was für die Anmeldung relevant war, gehört also in die Ablage.
Im Prüfungsfall hilft das Zoll-Portal. Die Datenbereitstellung für den Prüfungsdienst funktioniert so:
- Zulässige Formate sind unter anderem csv, docx, jpg, pdf, png, txt, xls und xlsx.
- Pro Vorgang lassen sich bis zu 2 GB hochladen.
- Spätestens 7 Tage nach dem Download durch den Prüfungsdienst löscht das Portal die Daten automatisch.
Prüfer setzen zudem verstärkt Analysesoftware ein und gleichen vor allem Tarifierung und Zollwert elektronisch ab. Wer seine Stammdaten und Transaktionen vorab auf Konsistenz prüft, wie es Caseware zur digitalen Zollprüfung empfiehlt, entdeckt Abweichungen vor dem Zoll.
Wie setzen Sie die Aufbewahrung im Betrieb um?
Gute Archive entstehen durch klare Regeln, nicht durch teure Software. So gehen Sie vor:
- Verknüpfen Sie jede Unterlage mit der MRN. Ein Ordner oder Datensatz pro MRN verhindert, dass Papiere verloren gehen.
- Legen Sie Metadaten fest: Datum, Verfahren, Warennummer, Lieferant. So bleibt die Ablage maschinell auswertbar.
- Benennen Sie Verantwortliche für das Archiv und für Prüfungsuploads, jeweils mit Vertretung.
- Definieren Sie einen Bereitstellungs-Workflow: Wer sammelt, wer prüft, wer lädt hoch?
- Führen Sie Versionen kontrolliert. Korrigierte Rechnungen ersetzen die alte nicht, sie kommen hinzu.
- Prüfen Sie regelmäßig Tarifierung, Zollwert und Präferenzbelege, bevor es der Zoll tut.
Denken Sie an die Hilfsmittelpflicht: Lesegeräte und Software für ältere Formate stellen Sie auf eigene Kosten bereit, solange die Frist läuft. Mehr zur automatischen Datenprüfung lesen Sie in unserem Beitrag zum Vermeiden von Zollrückfragen. Zur Ablage von Ausfuhrpapieren haben wir außerdem einen Artikel über automatisiert verwaltete Exportdokumente.
Profi-Tipp: Legen Sie Lieferantenerklärungen separat ab und notieren Sie das Ablaufdatum der Frist direkt in den Metadaten. Ergänzende Praxisinfos zu Herkunftsnachweisen bietet auch diese Seite zur Lieferantenerklärung.
Weniger Ablageaufwand mit unserer Versand- und Zollplattform
Wer regelmäßig international versendet, verwaltet schnell Hunderte Belege. Wir bündeln Versand- und Zolldaten in einer Versandplattform. Unsere Zollabwicklung läuft ohne manuelle Eingaben, und die Unterlagen liegen zentral in Ihrem Dashboard. Prüfen Sie jetzt, wie sich Ihre Sendungen mit uns abwickeln lassen.
FAQ
Wie lange muss man Zolldokumente aufbewahren?
In der Regel zehn Jahre. Die Frist beginnt mit Ablauf des Kalenderjahres, in dem die Unterlage entstanden ist, so § 147 AO.
Welche Unterlagen müssen zehn Jahre aufbewahrt werden?
Dazu zählen Zollanmeldungen, Handelsrechnungen, Frachtdokumente und Präferenznachweise. Auch die XML-Nachrichten aus ATLAS gelten als aufbewahrungspflichtige Originaldaten.
Dürfen Zollunterlagen digital gespeichert werden?
Eine digitale Ablage kann unter bestimmten Voraussetzungen zulässig sein. Für Präferenznachweise und Ursprungserklärungen können besondere Formvorgaben gelten. Prüfen Sie, ob die betreffenden Unterlagen digital archiviert werden dürfen oder im Original aufzubewahren sind.
Wann dürfen Zollunterlagen vernichtet werden?
Erst nach Ablauf der Frist, also nach dem Jahresende, das zehn Jahre auf die Entstehung folgt. Eine Unterlage ist demnach frühestens zehn Jahre nach ihrem Entstehungsjahr frei.
Quellen
Wer die Regeln im Original nachlesen will, findet hier die maßgeblichen Stellen: Die gesetzliche Basis bildet § 147 AO. Die IHK Rhein-Neckar erläutert die Fristen für Zolldokumente praxisnah. Zu ATLAS und dem Prüfungsportal informiert der Zoll direkt, zu Präferenzen die Seite Aufbewahrungsfristen für Präferenzdokumente.
- Aufbewahrungsfristen für Zolldokumente
- § 147 AO – Einzelnorm
- Datenbereitstellung – Prüfungsdienst | Zoll-Portal
- Wie wird bei einer digitalen Zollprüfung geprüft?