
Versand nach Südafrika: Zoll, VAT und Dokumente 2026
Wer Waren aus Deutschland nach Südafrika versendet, muss bei fast jeder kommerziellen Sendung mit Einfuhrabgaben rechnen. Die südafrikanische Steuer- und Zollbehörde SARS erhebt Zölle, unter Umständen Antidumping- oder Ausgleichszölle und 15 % Mehrwertsteuer (VAT). Ab einem Warenwert von 500 Rand ist eine formale Zollanmeldung Pflicht. Ob eine Sendung reibungslos ankommt oder im Zolllager liegen bleibt, hängt vor allem an drei Punkten: korrekter HS-Code, vollständige Handelsrechnung und eine klare Regelung, wer die Abgaben trägt. Dieser Leitfaden erklärt die Regeln, rechnet ein Beispiel durch und zeigt, worin sich Neuseeland und Singapur unterscheiden.
TL;DR
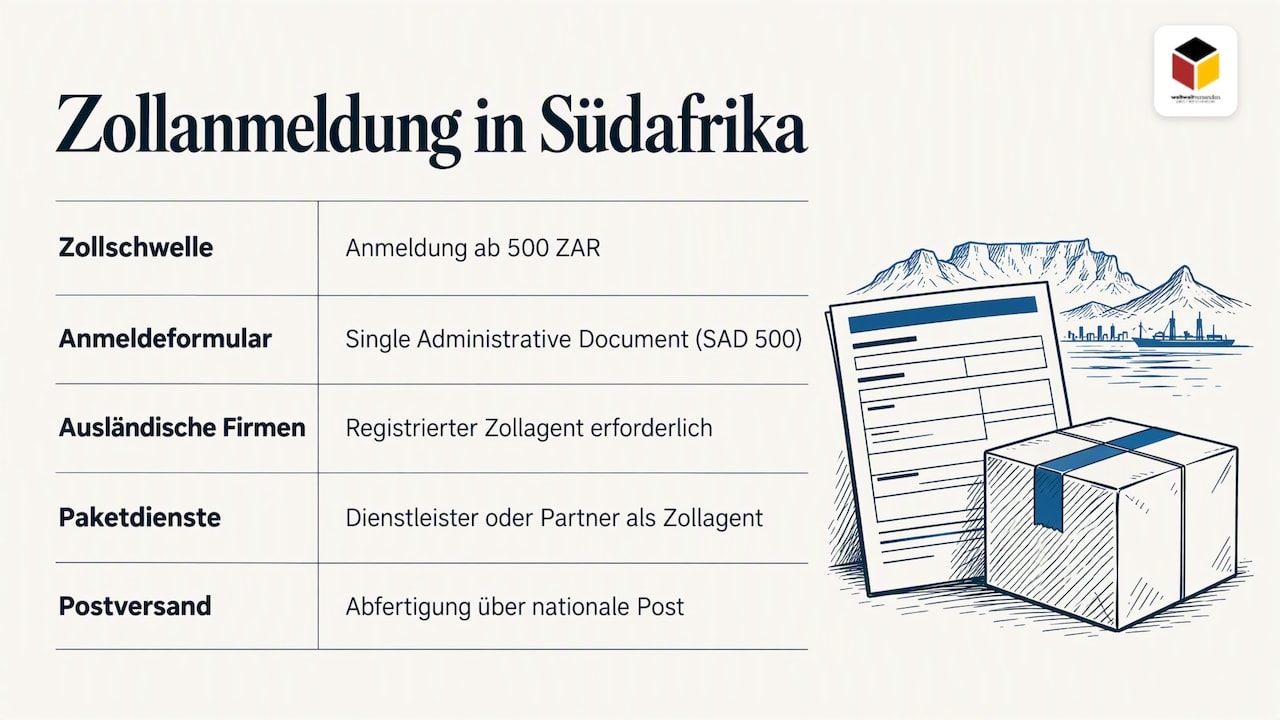
- Ab 500 Rand Warenwert verlangt Südafrika eine Zollanmeldung (SAD 500). Ausländische Unternehmen ohne Niederlassung brauchen dafür einen registrierten Zollagenten.
- Die VAT von 15 % wird nicht auf den reinen Warenwert berechnet, sondern auf Zollwert plus 10 % Aufschlag plus Zoll.
- Das Freihandelsabkommen zwischen der EU und Südafrika kann den Zoll senken, wenn der Ursprung korrekt nachgewiesen wird. Die VAT bleibt in jedem Fall.
- Sendungen, die nicht rechtzeitig angemeldet werden, kommen ins staatliche Zolllager und können nach drei Monaten versteigert werden.
- Neuseeland erhebt Zoll und GST erst ab einem Sendungswert von über 1.000 NZ$, Südafrika dagegen schon bei sehr kleinen Werten.
Inhaltsverzeichnis
- Welche Abgaben bei der Einfuhr nach Südafrika anfallen
- Ab welchem Warenwert eine Zollanmeldung nötig ist
- So werden Zoll und VAT berechnet
- Präferenzzoll durch das Abkommen zwischen EU und Südafrika
- HS-Code: die häufigste Fehlerquelle
- Diese Dokumente braucht eine Sendung nach Südafrika
- Ablauf in fünf Schritten
- Fristen, Zolllager und Versteigerung
- DAP oder DDP: wer die Abgaben zahlt
- Neuseeland und Singapur im Vergleich
- Automatisierte Zollabwicklung mit Paket International
- Häufige Fragen zum Versand nach Südafrika
- Quellen
Welche Abgaben bei der Einfuhr nach Südafrika anfallen
Zuständig für Zoll und Einfuhrsteuern ist der South African Revenue Service (SARS). Laut SARS werden auf eingeführte Waren drei Arten von Abgaben erhoben:
- Zölle, einschließlich zusätzlicher Wertzölle auf bestimmte Luxus- oder nicht lebensnotwendige Güter
- Antidumping- und Ausgleichszölle auf bestimmte Waren aus bestimmten Ländern
- Mehrwertsteuer (VAT) in Höhe von 15 %
Für den Versender in Deutschland bedeutet das: Die Versandkosten sind nur ein Teil der Rechnung. Der Empfänger in Südafrika oder der Versender selbst, je nach vereinbarter Lieferbedingung, zahlt zusätzlich Zoll, VAT und in der Regel eine Bearbeitungsgebühr des Paketdienstes oder Zollagenten. Wer diese Posten nicht vorab kalkuliert, riskiert verweigerte Annahmen, Rücksendungen und unzufriedene Kunden.
SARS unterscheidet außerdem zwischen verschiedenen Einfuhrverfahren, etwa der Einfuhr zum freien Verkehr, der Lagerung oder der vorübergehenden Verwendung. Für Messeware, Muster oder Mietgeräte lohnt es sich daher, vorab zu prüfen, ob ein anderes Verfahren als die reguläre Verzollung infrage kommt.
Ab welchem Warenwert eine Zollanmeldung nötig ist
Nach Angaben von Germany Trade & Invest (GTAI) ist eine Zollanmeldung ab einem Warenwert von 500 Südafrikanischen Rand erforderlich. Das verwendete Formular ist das Single Administrative Document, kurz SAD 500. Ausländische Unternehmen ohne eigene Niederlassung in Südafrika können die Anmeldung nicht selbst abgeben, sondern müssen einen registrierten Zollagenten beauftragen.
500 Rand entsprechen je nach Wechselkurs nur einem niedrigen zweistelligen Eurobetrag. Viele Versender gehen von deutlich höheren Freigrenzen aus, wie man sie aus Reiseregeln für Privatpersonen kennt. Diese Regeln für Reisegepäck gelten aber nicht für gewerbliche Sendungen. Für die Praxis gilt deshalb: Jede Sendung mit Handelsware nach Südafrika sollte so vorbereitet werden, als würde sie verzollt und versteuert.
Bei Paketdiensten wie DHL, UPS oder FedEx übernimmt in der Regel der Dienstleister selbst oder sein Partner vor Ort die Rolle des Zollagenten. Beim Postversand läuft die Abfertigung über die nationale Post. In beiden Fällen gilt: Die Daten, die der Versender in Deutschland angibt, sind die Grundlage der Verzollung. Fehler in der Warenbeschreibung oder im Wert lassen sich vor Ort nur mit Aufwand korrigieren.
So werden Zoll und VAT berechnet
Der wichtigste Unterschied zur Einfuhrumsatzsteuer in der EU liegt in der Bemessungsgrundlage. SARS berechnet die VAT auf den sogenannten Added Tax Value (ATV). Dieser setzt sich nach der Formel von SARS so zusammen:
VAT = (Zollwert + 10 % des Zollwerts + Zoll) × 15 %
Der Aufschlag von 10 % gilt für Waren, die aus Ländern außerhalb der Südafrikanischen Zollunion (SACU) stammen, also auch für Waren aus Deutschland. Zur SACU gehören neben Südafrika auch Namibia, Botswana, Lesotho und Eswatini. Die effektive Steuerlast liegt dadurch spürbar über 15 % des Warenwerts.
Rechenbeispiel mit und ohne Zoll
Das folgende Beispiel ist rein illustrativ. Der Zollsatz von 20 % ist angenommen, der tatsächliche Satz hängt vom HS-Code der Ware ab.
| Posten | Ware mit 20 % Zoll | Ware mit 0 % Zoll |
|---|---|---|
| Zollwert | 10.000 ZAR | 10.000 ZAR |
| Zoll | 2.000 ZAR | 0 ZAR |
| Aufschlag 10 % auf Zollwert | 1.000 ZAR | 1.000 ZAR |
| Bemessungsgrundlage VAT (ATV) | 13.000 ZAR | 11.000 ZAR |
| VAT 15 % | 1.950 ZAR | 1.650 ZAR |
| Abgaben gesamt | 3.950 ZAR | 1.650 ZAR |
| Anteil am Zollwert | 39,5 % | 16,5 % |
Das Beispiel zeigt zwei Dinge. Erstens fällt selbst bei zollfreier Ware eine Steuerlast von 16,5 % des Zollwerts an, nicht 15 %. Zweitens entscheidet der Zollsatz, also der HS-Code, über den größten Teil der Differenz. Hinzu kommen die Gebühren des Zollagenten oder des Paketdienstes, die je nach Anbieter unterschiedlich ausfallen.
Präferenzzoll durch das Abkommen zwischen EU und Südafrika
Seit dem 1. Januar 2000 regelt ein bilaterales Handels-, Entwicklungs- und Kooperationsabkommen die Handelsbeziehungen zwischen der EU und Südafrika und hat eine Freihandelszone geschaffen. Für viele Waren mit Ursprung in der EU bedeutet das reduzierte Zollsätze oder Zollfreiheit bei der Einfuhr nach Südafrika.
Der Vorteil greift aber nicht automatisch. Voraussetzungen sind:
- Die Ware erfüllt die Ursprungsregeln des Abkommens. Ein Versand aus Deutschland allein reicht nicht, die Ware muss in der EU hergestellt oder ausreichend be- oder verarbeitet worden sein.
- Der Ursprung wird mit dem im Abkommen vorgesehenen Nachweis belegt, etwa einer Ursprungserklärung auf der Handelsrechnung.
- Der Nachweis liegt dem Zollagenten bei der Anmeldung vor.
Wichtig für die Kalkulation: Der Präferenzzoll senkt nur den Zoll. Die VAT von 15 % auf den ATV fällt weiterhin an. Handelsware, die in Asien produziert und in Deutschland nur umgepackt wird, hat in der Regel keinen EU-Ursprung und wird zum regulären Satz verzollt.
HS-Code: die häufigste Fehlerquelle
SARS verlangt, dass jede kommerzielle Ein- und Ausfuhr nach einer passenden Tarifposition eingereiht wird. Die Tarifnummer ist direkt mit dem zu zahlenden Zollsatz verknüpft. Die Zolltarife selbst sind in den Anhängen zum Customs and Excise Act von 1964 veröffentlicht. Schedule 1 enthält die Zollsätze, weitere Schedules regeln Antidumpingzölle sowie Ermäßigungen und Befreiungen.
Die ersten sechs Stellen des HS-Codes sind international einheitlich. Die weiteren Stellen sind länderspezifisch. Eine deutsche Zolltarifnummer lässt sich deshalb nicht eins zu eins in den südafrikanischen Tarif übertragen. Laut GTAI können falsche Angaben zur Einreihung nicht nur Nachzahlungen auslösen, sondern auch zur Anwendung von Antidumping- oder Ausgleichszöllen führen, die die Kosten deutlich erhöhen.
Typische Fehler in der Praxis:
- Sammelbezeichnungen wie „Ersatzteile“, „Zubehör“ oder „Geschenk“ statt einer konkreten Warenbeschreibung
- Ein HS-Code für eine gemischte Sendung mit unterschiedlichen Warenarten
- Veraltete Codes aus Stammdaten, die seit Jahren nicht geprüft wurden
- Abweichungen zwischen Handelsrechnung und den elektronischen Daten beim Paketdienst
Diese Dokumente braucht eine Sendung nach Südafrika
Die genauen Anforderungen hängen von Ware, Wert und Versandart ab. Für eine gewerbliche Paketsendung sollten mindestens folgende Unterlagen vorliegen:
- Handelsrechnung (Commercial Invoice) mit vollständigen Angaben zu Versender und Empfänger, Warenbeschreibung, HS-Code, Menge, Stückpreis, Gesamtwert, Währung, Ursprungsland und Lieferbedingung
- Proformarechnung bei unentgeltlichen Sendungen wie Mustern, Ersatzlieferungen oder Reparaturen; Hinweise dazu bietet der Beitrag zur Proformarechnung für den Exportprozess
- Ursprungsnachweis, wenn der Präferenzzoll nach dem EU-Abkommen genutzt werden soll
- Zollinhaltserklärung CN 23 beim Versand über die Post
- Ausfuhranmeldung in Deutschland über das System ATLAS, sobald die dafür geltenden Wertgrenzen überschritten sind
- Genehmigungen oder Zertifikate für beschränkte Waren, etwa Lebensmittel, Pflanzen, Arzneimittel oder bestimmte Elektronik
Alle Ausfuhrbelege sollten nach dem Versand geordnet abgelegt werden. Welche Fristen dafür gelten, erläutert der Beitrag zu Aufbewahrungsfristen für Zollunterlagen.
Ablauf in fünf Schritten
- Ware einreihen. HS-Code für den südafrikanischen Tarif ermitteln und prüfen, ob Beschränkungen, Genehmigungspflichten oder Antidumpingzölle gelten.
- Landed Cost kalkulieren. Versandkosten, Zoll, ATV-Aufschlag, VAT und Gebühren zusammenrechnen. Erst dann steht fest, was die Sendung den Empfänger wirklich kostet.
- Lieferbedingung festlegen. Klären, ob der Empfänger die Abgaben zahlt oder der Versender sie übernimmt.
- Dokumente erstellen. Handelsrechnung, gegebenenfalls Ursprungserklärung und Versandlabel mit übereinstimmenden Daten erzeugen und elektronisch an den Paketdienst übermitteln.
- Sendung verfolgen. Den Status bis zur Zollfreigabe überwachen und bei Rückfragen des Zollagenten sofort reagieren, um Lagerfristen nicht zu überschreiten.
Fristen, Zolllager und Versteigerung
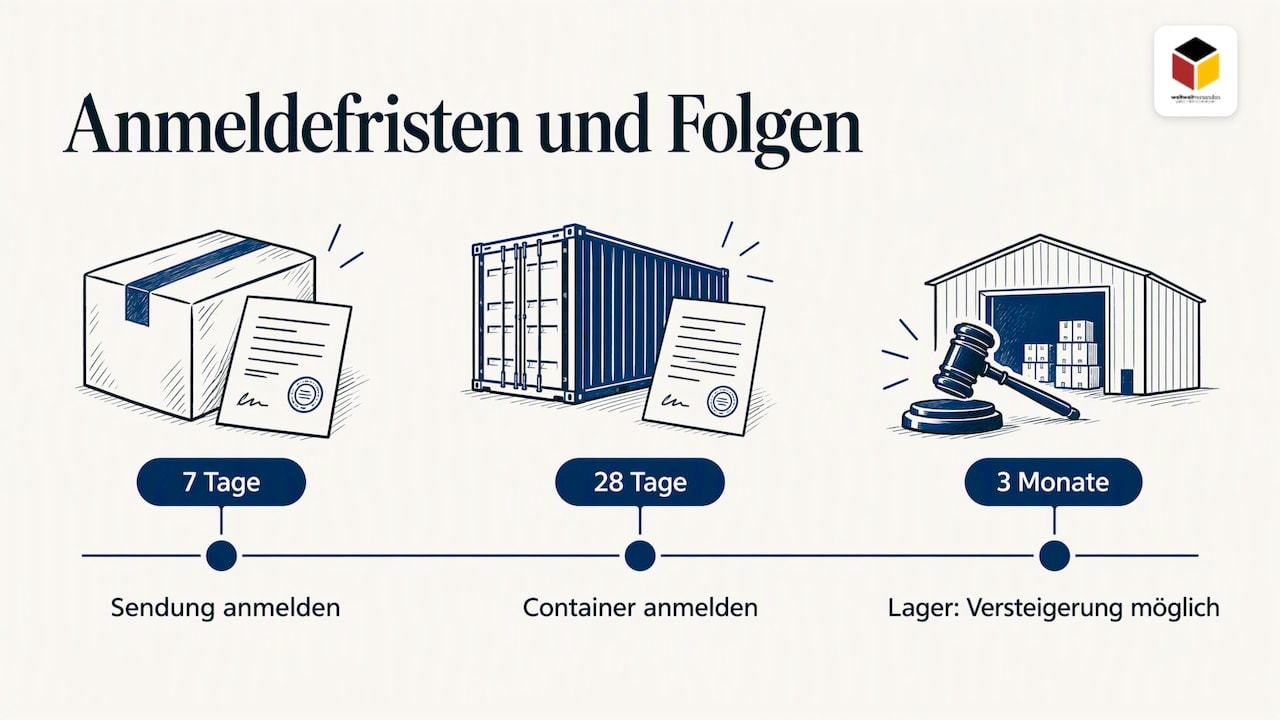
Zeitverzug ist in Südafrika ein echtes Kostenrisiko. Nach GTAI müssen Sendungen innerhalb von sieben Tagen angemeldet werden, bei Containerfracht innerhalb von 28 Tagen. Andernfalls werden sie in ein staatliches Zolllager verbracht. Werden sie dort nicht innerhalb von drei Monaten ordnungsgemäß verzollt, können sie öffentlich versteigert werden.
Die häufigsten Ursachen für solche Verzögerungen sind fehlende Dokumente, ein nicht erreichbarer Empfänger oder ein Empfänger, der die Abgaben nicht zahlen will. Alle drei lassen sich vor dem Versand vermeiden: durch vollständige Unterlagen, korrekte Kontaktdaten mit Telefonnummer und E-Mail-Adresse sowie eine transparente Information des Kunden über die zu erwartenden Kosten.
DAP oder DDP: wer die Abgaben zahlt
Die Lieferbedingung entscheidet, wer Zoll und VAT trägt. Im Onlinehandel sind zwei Varianten üblich:
| Kriterium | DAP (Delivered at Place) | DDP (Delivered Duty Paid) |
|---|---|---|
| Wer zahlt Zoll und VAT | Empfänger | Versender |
| Kosten für den Kunden beim Kauf | Unvollständig, Abgaben folgen bei Zustellung | Vollständig, keine Nachforderung |
| Risiko verweigerter Annahme | Höher | Gering |
| Aufwand für den Versender | Gering | Höher, Abgaben müssen vorab kalkuliert und bezahlt werden |
| Geeignet für | B2B-Kunden mit eigener Importabwicklung | Endkunden im Onlinehandel, Premium-Sendungen |
Für Endkunden in Südafrika ist DDP meist die bessere Wahl, weil die niedrige Anmeldeschwelle und der ATV-Aufschlag die Abgaben für Laien schwer vorhersehbar machen. Voraussetzung ist eine verlässliche Berechnung der Landed Cost vor dem Versand. Bei B2B-Kunden, die regelmäßig importieren und einen eigenen Zollagenten haben, ist DAP oft praktikabler.
Neuseeland und Singapur im Vergleich
Wer neben Südafrika auch Neuseeland oder Singapur beliefert, trifft auf andere Regeln. Neuseeland ist für Händler mit kleinen Sendungswerten deutlich einfacher.
Neuseeland
Der neuseeländische Zoll erhebt Zoll und GST erst, wenn der Wert einer Sendung über 1.000 NZ$ liegt. Diese Befreiung gilt nicht für Alkohol und Tabak. Bei höheren Werten gelten die Anforderungen an Dokumente und Zollfreigabe für Importe, die der New Zealand Customs Service für Unternehmen beschreibt. Tarifnummern, Zollsätze und Vergünstigungen stehen im Working Tariff Document of New Zealand.
Singapur
In Singapur spielt die Einfuhrsteuer GST für die meisten Warengruppen eine größere Rolle als der Zoll. Zollpflichtig sind vor allem bestimmte Warengruppen wie Alkohol und Tabakwaren. Die aktuellen Sätze und Regeln für Sendungen mit geringem Wert sollten vor dem Versand bei Singapore Customs geprüft werden, da sich die Behandlung von Kleinsendungen in den vergangenen Jahren geändert hat.
| Kriterium | Südafrika | Neuseeland | Singapur |
|---|---|---|---|
| Zuständige Behörde | SARS | New Zealand Customs Service | Singapore Customs |
| Einfuhrsteuer | VAT 15 % auf ATV | GST, ab über 1.000 NZ$ Sendungswert | GST, Sätze vorab prüfen |
| Formale Zollanmeldung | ab 500 ZAR | je nach Wert und Ware | je nach Wert und Ware |
| Besonderheit | 10 % Aufschlag auf den Zollwert für Nicht-SACU-Waren | Befreiung gilt nicht für Alkohol und Tabak | Zoll vor allem auf Alkohol und Tabak |
Automatisierte Zollabwicklung mit Paket International
Die Vorbereitung einer Südafrika-Sendung umfasst viele Einzelschritte: Tarifierung, Abgabenberechnung, Handelsrechnung, Label und Übermittlung an den Paketdienst. Paket International bündelt diese Schritte auf einer Versandplattform mit Zolldokumenten. Versandkosten und Zollgebühren werden in Sekunden kalkuliert, Versanddokumente automatisch erzeugt und Sendungen in einem zentralen Dashboard verwaltet. Die Plattform vergleicht Paketdienste wie DHL, UPS, FedEx, DPD und DB Schenker und unterstützt Economy-, Premium- und Expressversand sowie Paletten- und Stückgut.
Onlineshops und ERP-Systeme lassen sich über API und Plugins anbinden, sodass Bestelldaten ohne manuelle Eingabe in die Zollabwicklung fließen. Im Premium- und Platin-Tarif sind garantierte kalkulierte Landed Costs verfügbar, eine wichtige Grundlage für den DDP-Versand. Länderspezifische Informationen bietet die Seite Paket nach Südafrika versenden, Details zu Leistungen und Abläufen die Übersicht zur Zollabwicklung und zum Preisvergleich. Abgerechnet wird pro Versandlabel, internationale Sendungen sind ab 15 € buchbar. Die aktuellen Konditionen stehen auf der Seite Preise der Versandsoftware.
Wer auch andere SACU-Länder beliefert, findet die entsprechenden Hinweise auf den Seiten zum Versand nach Namibia und Eswatini.
Häufige Fragen zum Versand nach Südafrika
Muss für jedes Paket nach Südafrika Zoll bezahlt werden?
Nicht jedes Paket wird zwingend mit Zoll belegt, denn der Zollsatz hängt vom HS-Code und vom Warenursprung ab und kann bei EU-Ursprungsware durch das Freihandelsabkommen sinken. Da die formale Zollanmeldung aber bereits ab 500 Rand Warenwert Pflicht ist und die VAT von 15 % zusätzlich anfällt, sollten kommerzielle Sendungen grundsätzlich mit Abgaben kalkuliert werden.
Wie hoch ist die Einfuhrumsatzsteuer in Südafrika?
Die VAT beträgt 15 %. Sie wird auf den Zollwert zuzüglich eines Aufschlags von 10 % und zuzüglich des Zolls berechnet. Bei zollfreier Ware ergibt das effektiv 16,5 % des Zollwerts.
Wer meldet die Sendung in Südafrika beim Zoll an?
Ausländische Unternehmen ohne Niederlassung in Südafrika müssen einen registrierten Zollagenten beauftragen. Bei Express- und Paketdiensten übernimmt diese Aufgabe in der Regel der Dienstleister oder sein lokaler Partner auf Grundlage der Daten des Versenders.
Was passiert, wenn eine Sendung nicht verzollt wird?
Wird eine Sendung nicht innerhalb von sieben Tagen angemeldet, bei Containerfracht innerhalb von 28 Tagen, kommt sie in ein staatliches Zolllager. Nach drei Monaten ohne ordnungsgemäße Verzollung kann sie öffentlich versteigert werden.
Ist der Versand nach Neuseeland einfacher als nach Südafrika?
Bei kleinen Sendungswerten ja. Neuseeland erhebt Zoll und GST erst ab einem Sendungswert von über 1.000 NZ$, ausgenommen Alkohol und Tabak, während Südafrika schon bei sehr niedrigen Werten eine Anmeldung verlangt.
Quellen
- GTAI: Zoll und Einfuhr kompakt Südafrika
- SARS: Duties and Taxes for Importers
- SARS: Imports
- SARS: Tariff
- SARS: Schedules to the Customs and Excise Act, 1964
- Europäische Kommission: Südafrika, Taxation and Customs Union
- New Zealand Customs Service: Duty and allowances
- New Zealand Customs Service: Import
- New Zealand Customs Service: Tariff classifications and rates