
Rückwarenverfahren Erklärung: Abgabenfreie Wiedereinfuhr im Überblick
Rückwaren sind Unionswaren, die nach einer Ausfuhr innerhalb der Wiedereinfuhrfrist und mit zweifelsfreiem Nämlichkeitsnachweis abgabenfrei wieder in den zollrechtlich freien Verkehr überführt werden können. Die zollrechtliche Definition knüpft an drei Kernvoraussetzungen an: Unionswarencharakter, Einhaltung der gesetzten Frist und ein lückenloser Nachweis der Nämlichkeit. Liegen alle drei vor, entfällt die Pflicht zur Zahlung von Zoll und Einfuhrumsatzsteuer.
Kurz gesagt:
- Für die Anerkennung als Rückware muss die Ware im unveränderten Zustand, innerhalb von drei Jahren nach Verlassen des Zollgebiets, mit Nachweisen für Identität und ursprüngliche Ausfuhr erfolgen.
- Falsche Verfahrenswahl bei der Zollanmeldung kann zu Nachfragen, Verzögerungen und späteren Nachforderungen führen.
- Die wichtigsten Belege sind die Ausfuhranmeldung mit Ausgangsvermerk und das INF.3-Formular, die vor der Wiedereinfuhr bereits beantragt werden sollten.
- Bei Nichtanerkennung der Rückwareneigenschaft kann der Zoll Abgaben, Zinsen und Bußgelder verlangen, wobei ein lückenloses Dokumentenmanagement hilft, Risiken zu minimieren.
- Digitale Zollplattformen automatisieren die Anmeldung und Dokumentenverwaltung, verkürzen Reaktionszeiten und verringern Fehlerquellen im Rückwarenprozess.
Inhaltsverzeichnis
- Was sind Rückwaren? Rechtsgrundlage und Abgrenzung zur passiven Veredelung
- Voraussetzungen für die Anerkennung als Rückware
- Nämlichkeitsnachweis und die wichtigsten Belege
- Fristen, Ausnahmen und besondere Umstände bei der Wiedereinfuhr
- Abfertigungsverfahren in der Praxis: ATLAS-Anmeldung und Verfahrenscodes
- Risiken, Folgen einer Aberkennung und Haftungsfragen
- Praxis: Wie automatisierte Versand- und Zollplattformen den Rückwarenprozess unterstützen
- Zollabwicklung ohne manuellen Aufwand: Unsere Unterstützung bei Rückwaren
- FAQ
- Quellen
Was sind Rückwaren? Rechtsgrundlage und Abgrenzung zur passiven Veredelung
Der Begriff Rückware ist in Art. 203 ff. des Unionszollkodex geregelt. Gemeint sind Waren, die aus dem Zollgebiet der Union ausgeführt wurden und deren Wiedereinfuhr bereits bei der Ausfuhr beabsichtigt war oder sich aus besonderen Umständen ergibt. Entscheidend ist dabei der unveränderte Zustand der Ware. Sobald eine Ware im Ausland bearbeitet, veredelt oder wert gesteigert wurde, greift nicht mehr das Rückwarenverfahren, sondern die passive Veredelung.
Zur praktischen Abgrenzung helfen folgende Punkte:
- Reinigung, Umverpackung oder kleine Reparaturen gelten als unschädliche Erhaltungsmaßnahmen.
- Eine technische Aufrüstung oder ein Austausch wesentlicher Bauteile führt meist zur Einordnung als passive Veredelung.
- Bestimmte Marktordnungswaren sind vom Rückwarenverfahren ausgenommen oder unterliegen eigenen Regeln.
Diese Trennung ist für die Zollanmeldung wichtig, denn eine falsche Verfahrenswahl führt später zu Nachfragen und Verzögerungen.
Voraussetzungen für die Anerkennung als Rückware
Damit der Zoll eine Sendung als Rückware anerkennt, müssen drei Kriterien gleichzeitig erfüllt sein. Jedes davon wird bei der Abfertigung geprüft und verlangt eigene Nachweise.
- Unionswarencharakter: Die Ware muss zum Zeitpunkt der Ausfuhr Unionsware gewesen sein, meist belegt durch die ursprüngliche Ausfuhranmeldung oder Handelsrechnung.
- Wiedereinfuhrfrist: Die Rückkehr muss innerhalb von drei Jahren nach dem tatsächlichen Verlassen des Zollgebiets erfolgen, gerechnet ab dem im Ausgangsvermerk dokumentierten Datum.
- Nämlichkeitsnachweis: Es muss zweifelsfrei belegt werden, dass die wieder eingeführte Ware mit der zuvor ausgeführten identisch ist, etwa anhand von Seriennummern, Mengen und Warenbeschreibungen.
Fehlt einer dieser Nachweise, prüft der Zoll die Sendung strenger und verlangt ergänzende Unterlagen. Gerade bei größeren Mengen oder wiederkehrenden Retouren lohnt sich eine systematische Vorbereitung, denn Nachfragen verzögern die Abfertigung und binden Personal. Mehr dazu erfahren Sie auch in unserem Beitrag zur Merchandise-Logistik bei Events.
Nämlichkeitsnachweis und die wichtigsten Belege
Der Nämlichkeitsnachweis ist in der Praxis der Punkt, an dem die meisten Rückwarenanmeldungen scheitern. Laut Zollinformationen zum Abfertigungsverfahren kommen dafür mehrere Belegarten in Frage, abhängig vom Einzelfall.
- Die Ausfuhranmeldung mit Ausgangsvermerk ist der wichtigste Standardnachweis.
- Das Auskunftsblatt INF.3, beantragt über Formular 0329, dient als zusätzlicher Nachweis, besonders wenn mehrere Wiedereinfuhren über längere Zeiträume erfolgen.
- Formular 0328 oder 0330 kommt bei speziellen Fallkonstellationen zum Einsatz, etwa bei Teillieferungen oder abweichenden Warenbewegungen.
- Frachtpapiere, Handelsrechnungen und Verpackungslisten liefern unterstützende Detailangaben zu Menge, Gewicht und Warenbeschreibung.
Für die laufende Praxis empfiehlt sich, das INF.3 bereits vor der Ausfuhr zu beantragen, wenn eine Wiedereinfuhr absehbar ist. Das Formular wird von der Ausfuhrzollstelle ausgestellt und begleitet die Ware dann bis zur Wiedereinfuhr. Fehlen die Originalbelege, lässt sich die Nämlichkeit im Nachhinein oft nur mit zusätzlichem Aufwand über Alternativnachweise wie Fotos, Lieferscheine oder Bestätigungen des Käufers klären.
Profi-Tipp: Digitalisieren Sie Ausgangsvermerk und INF.3 direkt nach Erhalt und verknüpfen Sie sie mit der jeweiligen Sendungsnummer, damit sie bei einer späteren Wiedereinfuhr sofort auffindbar sind.
Fristen, Ausnahmen und besondere Umstände bei der Wiedereinfuhr
Die Dreijahresfrist beginnt mit dem tatsächlichen Verlassen des Zollgebiets, nicht mit dem Datum der Ausfuhranmeldung. Massgeblich ist laut Zollregelung zu Ausnahmen das im Ausgangsvermerk festgehaltene Datum. Diese Frist ist eng gefasst, lässt aber begründete Ausnahmen zu.
Zu den anerkannten Ausnahmegründen zählen höhere Gewalt, die Auflösung eines Auslandslagers oder Garantiefälle, bei denen die Rückführung erst nach Ablauf der regulären Frist möglich war. Für bestimmte Marktordnungswaren gilt zudem eine verkürzte Frist von zwölf Monaten statt der üblichen drei Jahre. Wer eine Ausnahme beantragt, sollte die Gründe so konkret wie möglich dokumentieren, etwa mit Lagerauflösungsprotokollen oder Korrespondenz mit dem Käufer, denn der Zoll prüft solche Fälle im Einzelnen und verlangt stichhaltige Begründungen.
Abfertigungsverfahren in der Praxis: ATLAS-Anmeldung und Verfahrenscodes
Die Wiedereinfuhr als Rückware wird elektronisch über ATLAS angemeldet. Dabei kommen festgelegte Verfahrenscodes zum Einsatz, die den Charakter der Sendung eindeutig kennzeichnen.
- Verfahrenscode 4010 kennzeichnet die reguläre Überführung in den zollrechtlich freien Verkehr ohne Rückwarenbezug.
- Verfahrenscode 6123 und 6323 markieren speziell die Wiedereinfuhr von Rückwaren und lösen die Prüfung der Abgabenbefreiung aus.
- Die EU-Codierungen F01 bis F04 ergänzen die Anmeldung um Angaben zur Art des Nämlichkeitsnachweises.
In der Zollanmeldung müssen die Bezugsdaten der ursprünglichen Ausfuhranmeldung sowie die Nummer des INF.3 oder des Ausgangsvermerks im entsprechenden Feld eingetragen werden. Fehlt ein Dokument zum Zeitpunkt der Anmeldung, startet ATLAS automatisch ein Nachforschungsverfahren. Laut ATLAS-Hinweisen zum Nachforschungsersuchen läuft dieses Verfahren in der Regel über neunzig Tage, innerhalb derer Alternativnachweise nachgereicht werden können. Wird die Frist versäumt, erklärt der Zoll den Ausfuhrvorgang für ungültig, was die Abgabenbefreiung gefährdet.
Risiken, Folgen einer Aberkennung und Haftungsfragen
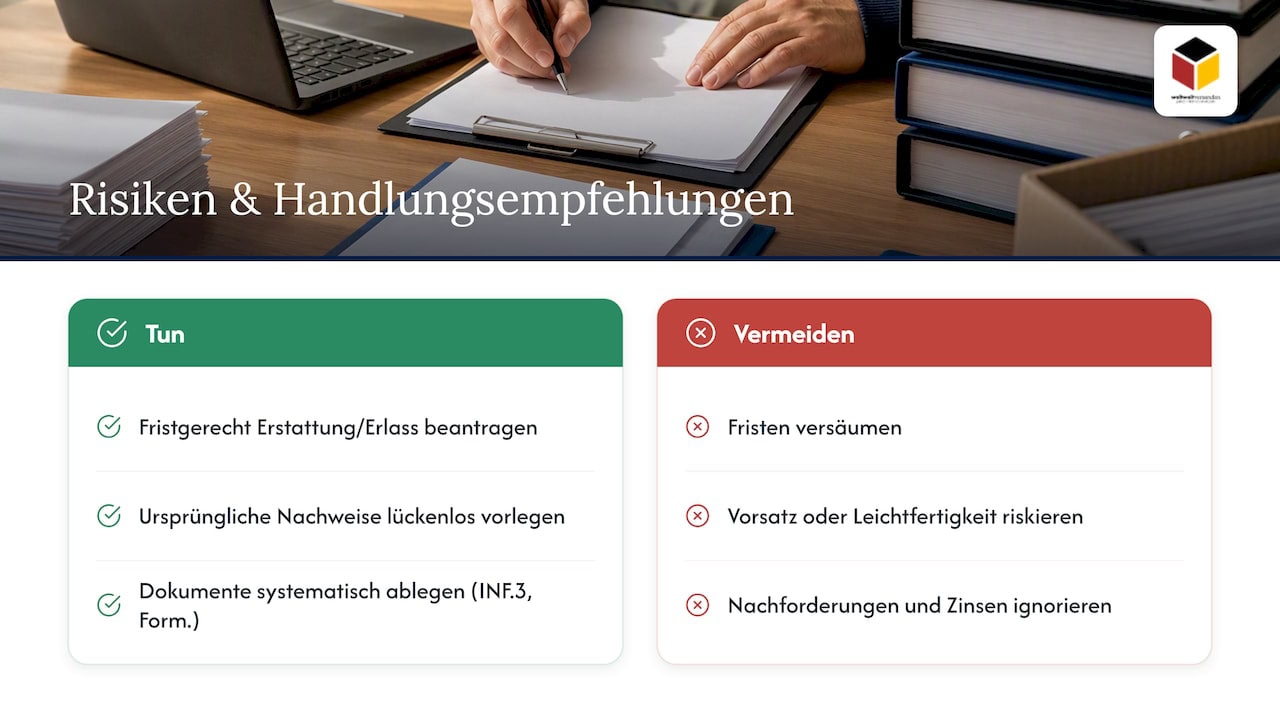
Wird die Rückwareneigenschaft nicht anerkannt, fordert der Zoll Einfuhrabgaben und Einfuhrumsatzsteuer nach. Laut einer Darstellung zum zollrechtlichen Rückwarenverfahren kommen bei einer Nachforderung zusätzlich Nachzahlungszinsen hinzu, in Praxisbeispielen oft in Höhe von 0,5 Prozent pro Monat. Bei Anzeichen für Vorsatz oder Leichtfertigkeit drohen darüber hinaus Bußgeld- oder Strafverfahren, wobei die Haftung in erster Linie den Anmelder trifft.
Wer eine Aberkennung für unberechtigt hält, kann eine Erstattung oder einen Erlass beantragen, muss dafür aber fristgerecht reagieren und die ursprünglichen Nachweise lückenlos vorlegen. Gerade deshalb lohnt sich ein strukturiertes Dokumentenmanagement, das Ausgangsvermerke, INF.3-Bescheinigungen und Formularkopien von Beginn an zusammenhält statt sie erst im Streitfall zusammenzusuchen.
Praxis: Wie automatisierte Versand- und Zollplattformen den Rückwarenprozess unterstützen
Digitale Plattformen können die Dokumentenlast beim Rückwarenverfahren erheblich senken. Eine automatisierte Archivierung von Ausfuhranmeldungen und Ausgangsvermerken reduziert das Risiko, bei einer späteren Wiedereinfuhr ohne Nachweis dazustehen.
- Automatisch befüllte ATLAS-Felder verringern Eingabefehler bei Verfahrenscodes und Referenznummern.
- Digitale INF.3-Workflows beschleunigen die Beantragung, wenn eine Wiedereinfuhr absehbar ist.
- Echtzeit-Tracking verkürzt die Reaktionszeit, sobald der Zoll ein Nachforschungsverfahren einleitet.
Wer Zollrückfragen durch automatisierte Datenprüfungen frühzeitig vermeidet, spart sich aufwendige Nachreichungen und senkt das Risiko einer Fristversäumnis deutlich.
Zollabwicklung ohne manuellen Aufwand: Unsere Unterstützung bei Rückwaren
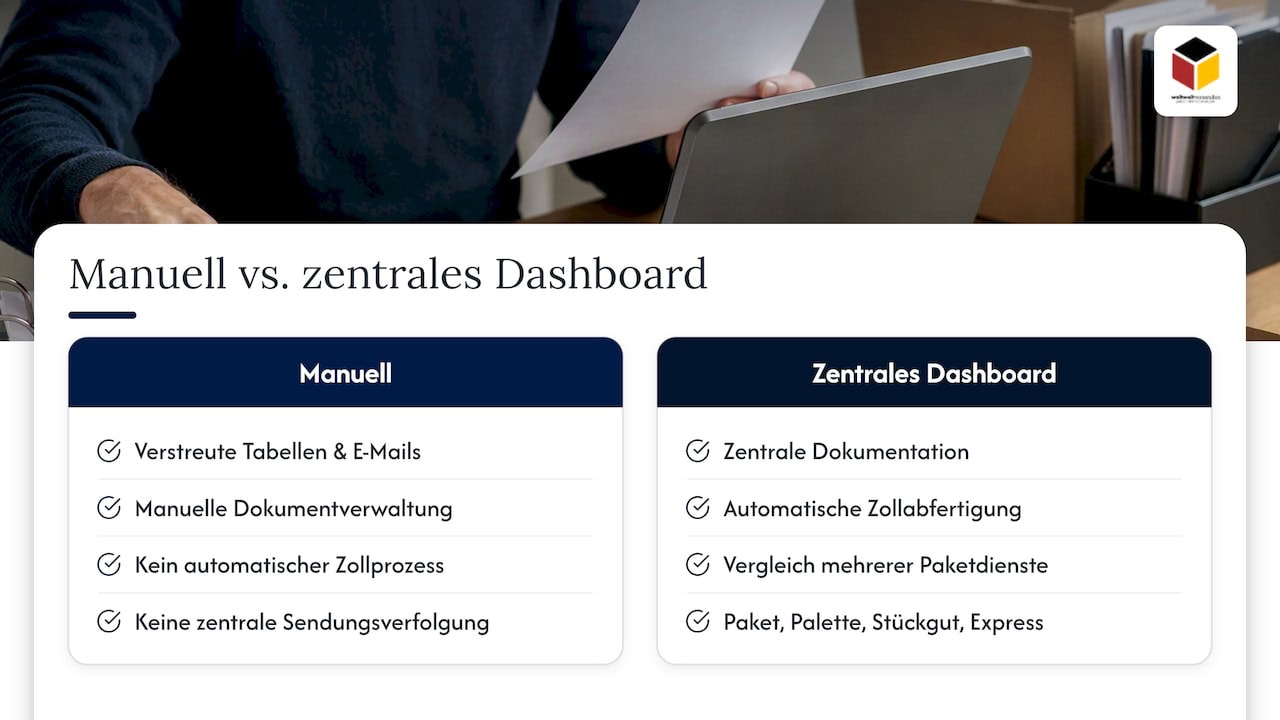
Bei größeren Retourenmengen oder komplexen internationalen Lieferketten stößt eine rein manuelle Dokumentenverwaltung schnell an ihre Grenzen. Wir verbinden Versand und Zollabwicklung in einem zentralen Dashboard und unterstützen die automatische Zollabfertigung einschließlich der zugehörigen Dokumente.
Unsere Plattform wählt und vergleicht dabei verschiedene Paketdienste und deckt neben dem klassischen Paketversand auch Paletten-, Stückgut- und Expresssendungen ab. Wer seine Zollabwicklung heute noch über verstreute Tabellen und E-Mails organisiert, findet bei uns einen zentralen Anlaufpunkt für Dokumentation, Sendungsverfolgung und Kundenkommunikation. Mehr zu unserer Versandplattform und den verfügbaren Tarifen erfahren Sie auf unserer Website.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Anwalt. Wenden Sie sich an eine qualifizierte Rechtsfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
FAQ
Was ist eine Rückware?
Eine Rückware ist eine Unionsware, die aus dem Zollgebiet der Union ausgeführt wurde und unter bestimmten Voraussetzungen abgabenfrei wieder eingeführt werden kann. Entscheidend sind dabei der unveränderte Zustand der Ware, die Einhaltung der Wiedereinfuhrfrist und ein lückenloser Nämlichkeitsnachweis.
Welche drei Zollverfahren gibt es im Zusammenhang mit Rückwaren?
Im Kontext von Rückwaren begegnen Unternehmen vor allem drei Konstellationen: die reguläre Überführung in den freien Verkehr, die abgabenfreie Wiedereinfuhr als Rückware und die passive Veredelung bei veränderten Waren. Welches Verfahren zutrifft, hängt davon ab, ob die Ware unverändert zurückkehrt oder im Ausland bearbeitet wurde.
Muss ich Zollgebühren bei einer Retoure bezahlen?
Sind Unionswarencharakter, Wiedereinfuhrfrist und Nämlichkeitsnachweis erfüllt, entfällt laut Zollregelung zu Rückwaren die Pflicht zur Zahlung von Zoll und Einfuhrumsatzsteuer. Fehlt einer dieser Nachweise, erhebt der Zoll die regulären Abgaben nach.
Welche Angaben muss ich dem Zoll für den Nachweis der Rückwareneigenschaft machen?
Üblicherweise verlangt der Zoll die ursprüngliche Ausfuhranmeldung mit Ausgangsvermerk sowie gegebenenfalls das Auskunftsblatt INF.3. Ergänzend können laut Hinweisen zur Abfertigung bei Wiedereinfuhr Frachtpapiere, Handelsrechnungen oder Formulare wie 0328 und 0330 zur Klärung der Nämlichkeit herangezogen werden.