Export nach Großbritannien: Warum die 135-GBP-Grenze für Online-Händler und Logistiker entscheidend ist
Im deutsch-britischen Warenverkehr kommt es immer wieder zu Verwechslungen bei Incoterms, Zoll und Mehrwertsteuer. Besonders bei Sendungen mit einem Warenwert unter 135 GBP greifen strenge britische Sonderregeln. Wer hier Incoterms wie DAP falsch interpretiert, riskiert unnötige Kosten und Frust in der Buchhaltung.
Seit dem Brexit ist der Export von Deutschland nach Großbritannien (England, Schottland, Wales) für viele Händler ein bürokratischer Drahtseilakt. Immer wieder sorgen vermeintliche Wertgrenzen – wie die oft fälschlich angenommene 100-GBP-Grenze – und die Vermischung von Transportbedingungen (Incoterms) mit steuerlichen Pflichten für Unklarheit.
Der Blick auf die offiziellen Vorgaben der britischen Steuerbehörde HMRC zeigt, worauf es bei Sendungen bis und über 135 GBP wirklich ankommt.
Das A & O: Die britische 135-GBP-Grenze
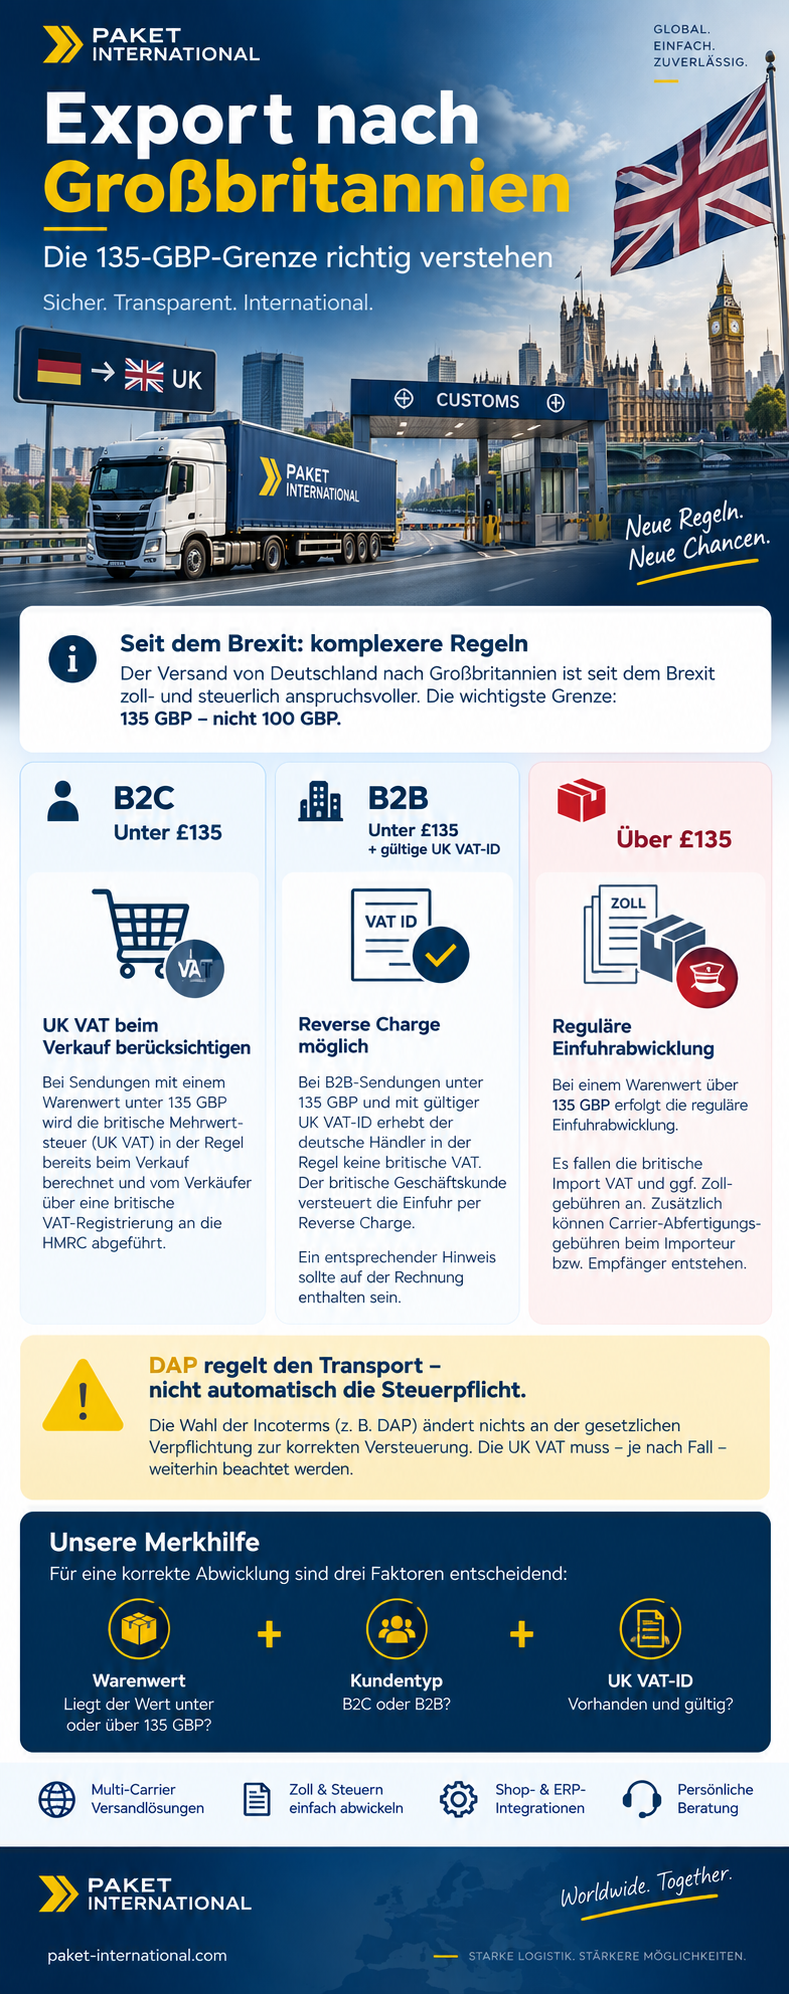
Entscheidend für die britische Einfuhrumsatzsteuer ist nicht die oft genannte Marke von 100 GBP, sondern exakt die 135-GBP-Grenze (Intrinsic Value der gesamten Sendung, ohne separat ausgewiesene Transport- und Versicherungskosten). Zudem fällt bei den meisten normalen Handelswaren unter £135 kein Zoll (Customs Duty) an.
Wie sich die Abwicklung je nach Kundenstatus und Warenwert unterscheidet, verdeutlicht die Praxis:
1. B2C-Verkäufe unter £135 (z. B. 90 GBP)
-
Die Regel: Die HMRC verlangt bei Direktverkäufen an britische Verbraucher zwingend, dass die britische Mehrwertsteuer (UK VAT, in der Regel 20 %) bereits am Point of Sale (beim Kauf) berechnet und über eine britische VAT-Registrierung an die HMRC abgeführt wird.
-
Die Falle mit DAP: Transportrechtlich kann das Paket zwar als DAP (Delivered at Place) nach London laufen. Aber: DAP bedeutet hier nicht, dass Sie die britische VAT einfach dem Empfänger beim Paketdienst aufdrücken können. Incoterms ändern nichts an der gesetzlichen britischen Steuerpflicht des Verkäufers. Klassisches „Empfänger zahlt alles bei der Einfuhr“ funktioniert bei diesen Low-Value-Sendungen steuerlich nicht.
2. B2B-Verkäufe unter £135 mit gültiger UK VAT-ID
-
Die Regel: Teilt Ihnen der britische B2B-Kunde vorab seine gültige britische Umsatzsteuer-Identifikationsnummer mit, wird es für den Versender deutlich schlanker.
-
Die Abwicklung: Der deutsche Händler berechnet keine britische VAT. Der britische Empfänger versteuert den Vorgang im Reverse-Charge-Verfahren. Auf der Rechnung muss dies entsprechend vermerkt sein (z. B. “Reverse charge: customer to account for VAT to HMRC”). Auch hier ist DAP in Kombination mit Reverse Charge eine saubere Lösung.
3. Sendungen über £135
-
Die Rückkehr zum Standard: Ab einem Warenwert von über 135 GBP greift wieder das klassische DAP-Modell in seiner Reinform. Der Importeur bzw. Empfänger zahlt die reguläre Import-VAT, eventuellen Zoll sowie die oft lästigen Abfertigungs- und Auslageduellen des Carriers.
Fazit für die Praxis
Für Händler und Logistikdienstleister, die Sendungen auf die Insel steuern (wie etwa bei gewichts- oder pauschalbasierten Angeboten), ist die 135-GBP-Grenze die maßgebliche Trennlinie.
Warenwert, Kundentyp (B2B vs. B2C) und eine vorhandene UK-VAT-ID müssen strikt vom reinen Versandpreis getrennt betrachtet werden. Wer hier sauber trennt und die britischen Vorgaben einhält, schützt sich vor unliebsamen Überraschungen bei der Zollabfertigung und hält die Buchhaltung zufrieden.