
Descrição aduaneira das mercadorias: Informações obrigatórias para declarações aduaneiras corretas.
Uma descrição aduaneira em conformidade com a lei exige um nome técnico e descritivo, sem quaisquer acréscimos publicitários, complementado por informações sobre o material, a finalidade de uso, a quantidade ou o peso, o valor da fatura, a origem e o código tarifário aduaneiro correspondente. Se alguma dessas informações estiver ausente ou for muito vaga, é comum ocorrerem questionamentos alfandegários, atrasos ou custos adicionais durante o desembaraço aduaneiro.
Em resumo:
- A descrição precisa das mercadorias na alfândega deve ser completa, técnica e categorizadora, sem termos publicitários ou palavras genéricas.
- A classificação tarifária aduaneira correta é baseada no material, na função e na comparação com classificações anteriores para evitar taxas indevidas.
- Além do preço de compra, os custos de frete, seguro e serviços intangíveis também são necessários para o cálculo do valor aduaneiro em determinadas importações.
- Para certificados de origem preferencial, são necessárias declarações do fornecedor que comprovem a origem dos produtos intermediários e que sejam verificadas.
- As plataformas digitais de envio ajudam a verificar automaticamente o cumprimento de todos os requisitos antes da declaração alfandegária e a evitar erros.
Conteúdo
- Informações obrigatórias e complementares detalhadas: O que deve constar na descrição do produto
- Código tarifário aduaneiro (HS/código de mercadoria): Como determinar o número correto
- Valor aduaneiro: Que informações a alfândega exige e como o valor das mercadorias é determinado.
- Origem, certificados preferenciais e declarações do fornecedor: o que a descrição do produto deve indicar sobre eles.
- Exemplos concretos de redação e modelos para descrições de produtos em conformidade com a lei.
- Erros comuns, questionamentos alfandegários e como evitá-los
- Como uma plataforma de envio e alfândega simplifica a criação de descrições de produtos corretas.
- Perguntas frequentes
- Inchar
Informações obrigatórias e complementares detalhadas: O que deve constar na descrição do produto
A descrição de um produto deve identificar claramente a mercadoria, e não vendê-la. Termos como "alta qualidade" ou "qualidade premium" não têm lugar na declaração aduaneira, pois não contribuem em nada para a classificação e parecem mais suspeitos do que confiáveis durante as inspeções.
As seguintes informações devem ser incluídas em todas as descrições de produtos:
- Descrição completa do produto sem termos de marketing, por exemplo, "jaqueta masculina de poliéster, acolchoada" em vez de "jaqueta elegante de alta qualidade".
- Especificações do material como componente principal, por exemplo, algodão ou "carcaça de alumínio, peças internas de plástico".
- Uso pretendido, caso influencie a classificação, por exemplo, "peça de reposição para bombas industriais" em vez de apenas "peça metálica".
- Informações sobre processamento ou acabamento, como "pintado", "galvanizado" ou "pré-montado".
- Quantidade, peso líquido, peso bruto e unidade de medida apropriada para cada classificação tarifária aduaneira.
Para múltiplos itens, recomenda-se listar cada um individualmente, incluindo quantidade, valor e referência aos documentos. O sistema ATLAS também exige especificações de campo específicas para declarações de exportação: a descrição das mercadorias deve atender a certos requisitos de idioma e extensão. De acordo com o Ficha informativa sobre depreciação online O cadastro eletrônico é obrigatório para exportações que exigem licença, com códigos específicos para cada tipo de mercadoria. Nosso guia mostra quais informações adicionais de endereço devem ser incluídas no cadastro. Contribuição para dados de endereço para fins alfandegários.
Código tarifário aduaneiro (HS/código de mercadoria): Como determinar o número correto
O código da tarifa aduaneira, também conhecido como código de mercadoria ou código HS, consiste em um código harmonizado internacionalmente, especificado por emendas nacionais. Esse código determina a alíquota de imposto aduaneiro aplicável, se há restrições à importação e como as mercadorias são registradas nas estatísticas de comércio exterior. A classificação incorreta pode levar a valores de impostos incorretos e, consequentemente, a pagamentos retroativos ou multas.
Eis como proceder na prática com a classificação:
- Primeiramente, verifique o índice de palavras-chave da tarifa aduaneira de acordo com o material principal ou a função principal das mercadorias.
- Utilize a tarifa aduaneira eletrônica EZT-Online para verificar a posição encontrada e determinar o número completo de onze dígitos.
- Aplique as regras gerais de classificação: material antes da função, posição mais específica antes da posição geral e, em caso de dúvida, o número maior.
- Compare sua classificação com registros anteriores do mesmo tipo de mercadoria para identificar quaisquer discrepâncias o quanto antes.
- Documente os fundamentos da sua decisão, como fichas técnicas ou informações do fornecedor, para possíveis auditorias futuras.
Classificações incorretas comuns ocorrem com mercadorias feitas de múltiplos materiais, conjuntos e peças sobressalentes, que podem ser classificadas de forma diferente dependendo de sua finalidade. Por exemplo, uma caixa de plástico com componentes eletrônicos não é classificada de acordo com o material da caixa, mas sim de acordo com a função de todo o dispositivo. O guia de preenchimento da IZA (Associação Internacional de Comércio) fornece exemplos concretos de descrições de produtos e remete ao EZT-Online para determinar o código correto.
Empresas que introduzem regularmente novas categorias de produtos não devem deixar a classificação ao acaso. Um processo de verificação estruturado com comparação de documentos impede que um número atribuído incorretamente permaneça inalterado por anos. Reunimos dicas práticas para verificar rapidamente os códigos de mercadoria em nosso [documento/guia/etc.]. Guia para erros no código HS compilado, também em nossa página de tópicos sobre Determinação do número da tarifa aduaneira.
Valor aduaneiro: Que informações a alfândega exige e como o valor das mercadorias é determinado.
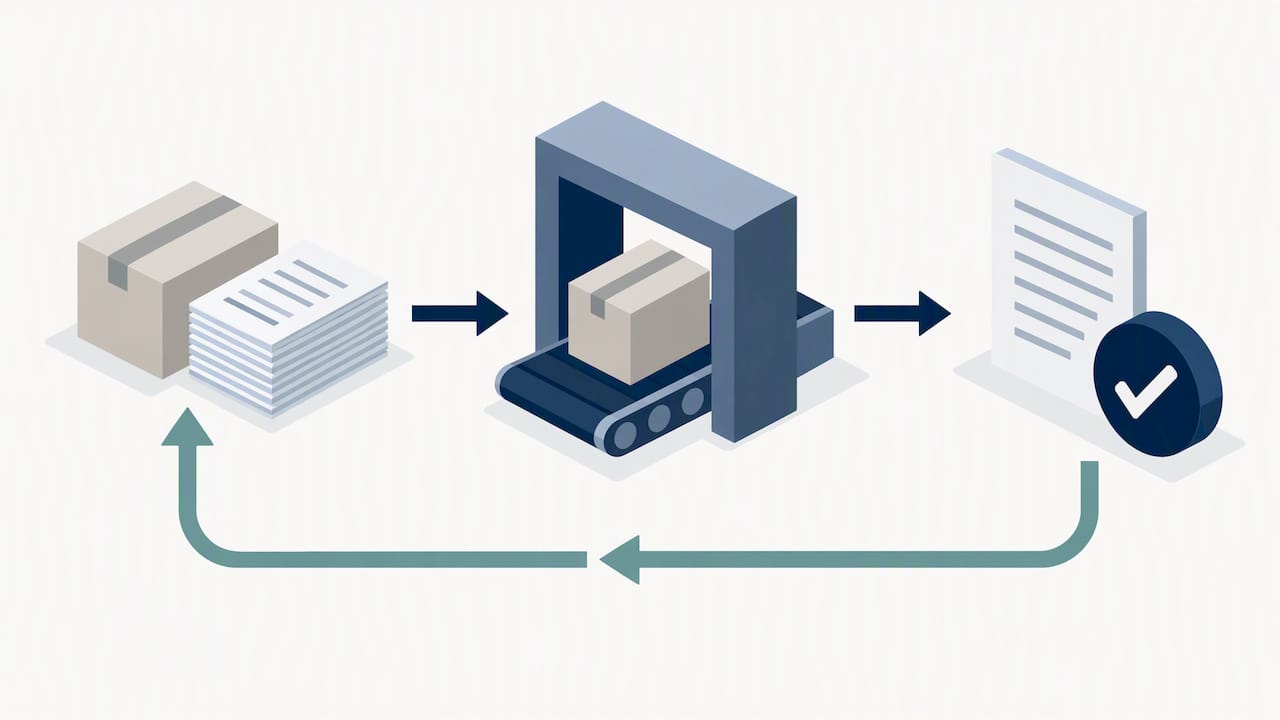
O valor aduaneiro constitui a base para o cálculo dos direitos de importação, sendo o principal método o valor da transação, ou seja, o preço efetivamente pago ou a pagar pelas mercadorias. De acordo com as formalidades das declarações de valor aduaneiro, o valor aduaneiro de determinadas importações deve ser declarado através do formulário DV1, acompanhado de documentação comprovativa que demonstre de forma verificável o valor.
Os seguintes documentos devem estar prontamente disponíveis no momento da apresentação da declaração aduaneira:
- Fatura comercial com detalhes completos dos itens e moeda.
- Contrato de compra ou confirmação de pedido, caso a fatura por si só não comprove claramente o valor.
- Faturas de frete e certificados de seguro, pois esses custos são adicionados ao valor aduaneiro dependendo das condições de entrega.
- Comprovante de pagamento de taxas de licenciamento ou outros pagamentos relacionados aos bens.
O formulário DV1 é necessário para algumas importações.As formalidades para a declaração de valor aduaneiro estipulam isso, com exceções para remessas de baixo valor, por exemplo. Na prática, isso significa que a necessidade de uma declaração formal de valor aduaneiro, além da própria declaração aduaneira, depende do valor da importação.
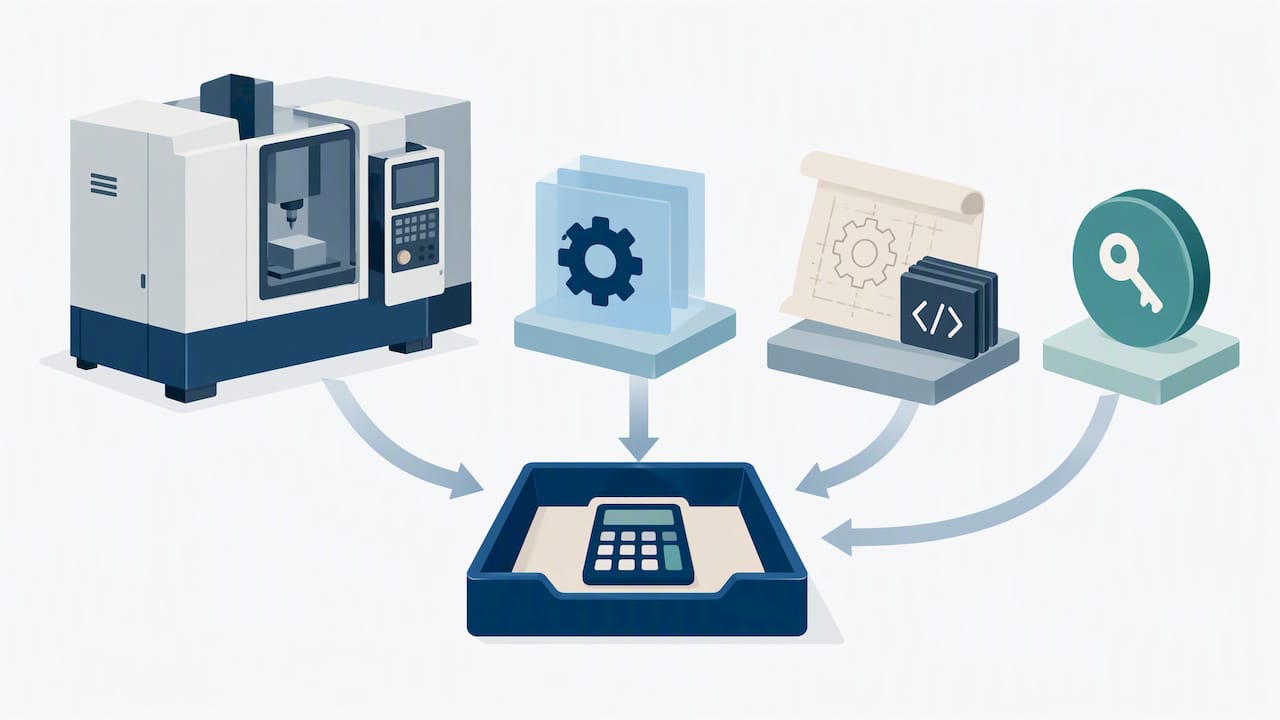
O valor aduaneiro dos serviços digitais é frequentemente subestimado. O artigo 71.º do Código Aduaneiro da União regula a atribuição de valor aduaneiro a serviços de desenvolvimento, licenças e ativos intangíveis similares, e um Decisão do Tribunal de Justiça da UE sobre o artigo 71.º do Código Civil Europeu Foi confirmado que o valor econômico do software pode ser adicionado ao valor aduaneiro se fizer parte das mercadorias importadas. Qualquer pessoa que importe máquinas com software de controle integrado deve esclarecer esse ponto com seu fornecedor previamente. Explicamos detalhadamente como calcular o valor aduaneiro passo a passo na prática em nossa página sobre... Valoração aduaneira.
Origem, certificados preferenciais e declarações do fornecedor: o que a descrição do produto deve indicar sobre eles.
A origem de uma mercadoria determina se será aplicada uma taxa aduaneira reduzida ou padrão, havendo uma distinção entre origem preferencial e não preferencial. A origem preferencial confere ao comprador o direito a reduções ou isenções tarifárias ao abrigo de acordos comerciais, enquanto a origem não preferencial tem apenas relevância estatística ou de política comercial, por exemplo, para efeitos de medidas antidumping.
Existem requisitos formais específicos para comprovar a origem preferencial:
- As declarações do fornecedor certificam a origem preferencial dos produtos intermediários; sua redação é obrigatória, de acordo com as informações básicas sobre declarações de fornecedores.
- As declarações de fornecedores de longo prazo abrangem um período específico e substituem declarações individuais repetidas para o mesmo tipo de mercadoria.
- Deve ser possível rastrear claramente a correlação entre a declaração do fornecedor e os bens entregues.
- Para o certificado formal de circulação EUR.1, aplica-se o seguinte: Se forem utilizados termos coletivos na descrição, um documento comercial referenciado deve conter os itens exatos, conforme indicado nas instruções para solicitar o EUR.1.
As regras de cumulação, em conformidade com certos acordos, permitem que materiais provenientes de países parceiros sejam considerados como originários da declaração aduaneira. Isso também deve ser refletido na descrição das mercadorias, por exemplo, fazendo referência à declaração do fornecedor correspondente. A descrição das mercadorias na declaração aduaneira e as informações na fatura comercial, na nota de entrega e na declaração do fornecedor devem ser idênticas em conteúdo: se a redação for diferente, uma inconsistência pode surgir rapidamente, mesmo que as mercadorias em si estejam corretas.
Exemplos concretos de redação e modelos para descrições de produtos em conformidade com a lei.
Uma descrição estruturada do produto inclui nome, material, processo de fabricação, uso pretendido, quantidade e referência à fatura. Essa estrutura pode ser aplicada diretamente a diferentes grupos de produtos.
- têxteisCamiseta masculina, 100% algodão, estampada, pronta para confecção, aproximadamente 500 peças, ver nota fiscal correspondente.
- eletrônicaFonte de alimentação para laptops, entrada de 100 a 240 volts, caixa de plástico, nova, aproximadamente 200 unidades, veja a respectiva nota fiscal.
- Componentes da máquinaRolamentos de substituição para bomba industrial tipo XY, em aço temperado, desmontados, aproximadamente 50 peças, consulte a nota de entrega correspondente.
- Amostra sem valor comercial"Amostras de tecido, 100% poliéster, sem valor comercial, para fins de teste, 2 peças de 0,1 kg cada"
Dica profissional: Armazene descrições de produtos recorrentes como texto padrão em seu sistema ERP ou sistema de loja e mantenha um histórico de versões para que as alterações de material ou processamento não sejam perdidas.
Se for utilizado um termo coletivo, como "diversas peças sobressalentes", um documento comercial referenciado deve listar os itens individuais com suas respectivas quantidades e valores; caso contrário, a declaração será considerada incompleta. Antes de submeter a declaração à ATLAS ou à transportadora, recomenda-se uma breve verificação: a descrição corresponde à fatura? O material está especificado? O código tarifário aduaneiro corresponde à descrição? A quantidade está registrada na unidade correta? Nosso artigo sobre [tópico ausente no texto original] explica como as faturas pro forma complementam essas informações para envios de amostras ou entregas gratuitas. Fatura pró-forma na alfândega.
Erros comuns, questionamentos alfandegários e como evitá-los
Os erros mais frequentes nas descrições de produtos são surpreendentemente consistentes: termos muito genéricos como "peças" ou "acessórios", especificações de materiais ausentes, números de tarifas alfandegárias incorretos ou desatualizados e informações de origem ausentes para remessas preferenciais. Qualquer um desses erros pode levar à rejeição de uma remessa para inspeção manual.
- Descrições imprecisas geram questionamentos porque a alfândega não consegue classificar as mercadorias com clareza.
- Informações contraditórias entre a fatura e a declaração aduaneira são consideradas uma discrepância e atrasam o desembaraço aduaneiro.
- A falta de informações sobre o peso ou unidades de medida incorretas costumam causar reinicializações automáticas nos serviços de encomendas e entregas expressas.
De acordo com as perguntas frequentes sobre remessas, registros eletrônicos de dados incompletos para envios postais e de transportadoras frequentemente levam ao seu encaminhamento para a alfândega. Modelos padronizados com campos obrigatórios, verificações automáticas de plausibilidade antes do envio e um repositório central para faturas e declarações de fornecedores reduzem significativamente essa taxa de erros.
Dica profissional: Verifique regularmente as medições de peso com instrumentos calibrados. Balanças de encomendas Verifique novamente, pois discrepâncias no peso estão entre os motivos mais comuns para questionamentos alfandegários em relação a remessas de encomendas.
Como uma plataforma de envio e alfândega simplifica a criação de descrições de produtos corretas.
Para empresas que realizam envios internacionais com frequência, uma plataforma que verifica automaticamente os campos do produto antes do envio sair do armazém é muito útil. Existem plataformas que combinam o cálculo do custo de envio e dos impostos alfandegários, a gestão de documentos e o desembaraço aduaneiro automatizado em um painel central, permitindo que erros na descrição do produto sejam detectados antes do envio e não apenas na alfândega.
Especificamente, essas plataformas executam as seguintes tarefas:
- Validação dos campos obrigatórios (material, quantidade e peso) antes do envio.
- Sugestões de códigos tarifários aduaneiros adequados com base na descrição do produto inserida.
- Armazenamento centralizado de faturas, declarações de fornecedores e documentos aduaneiros.
- Transmissão automática de dados aduaneiros sem segunda entrada manual
Quem envia vários pacotes para o exterior por semana é o que mais se beneficia, pois cada descrição incorreta do produto custa tempo, que se multiplica ao longo do tempo. Zollabwicklung Isso mostra como esse processo afeta especificamente o seu volume de envio; vale a pena verificar antes que sua próxima remessa passe pela alfândega.
Perguntas frequentes
Qual é a abreviação para número de tarifa aduaneira?
O número da tarifa aduaneira é frequentemente referido como código de mercadoria ou código HS, derivado do sistema harmonizado internacional. Na Alemanha, geralmente é apresentado usando o código nacional de onze dígitos do EZT-Online.
O que é uma declaração do fornecedor para mercadorias com origem preferencial?
A declaração do fornecedor certifica que um produto preliminar atende aos requisitos para origem preferencial. Ela pode ser emitida como uma declaração única ou como uma declaração de fornecedor de longo prazo para um período específico, sendo a redação prescrita vinculativa.
Como a alfândega determina o valor das mercadorias?
A alfândega determina o valor aduaneiro principalmente com base no valor da transação, ou seja, no preço efetivamente pago de acordo com a fatura. Dependendo das condições de entrega, são adicionados frete, seguro e determinadas taxas de licenciamento ou serviços intangíveis, conforme o Artigo 71 do Código Aduaneiro da União.
Que informações preciso declarar à alfândega?
Uma declaração aduaneira exige, no mínimo, uma descrição precisa das mercadorias, incluindo seu material, quantidade e peso, o valor da fatura, o código da tarifa aduaneira e informações sobre a origem das mercadorias. A ausência dessas informações ou a sua natureza muito genérica geralmente levam a questionamentos durante o desembaraço aduaneiro.
Inchar
- Ficha informativa sobre depreciação online (exportação ATLAS) – Alfândega
- Decisão do Tribunal de Justiça da UE sobre o artigo 71.º do Código Comercial Uniforme (software e valor aduaneiro) – EUR-Lex