Reforma do IVA nas importações: países querem um modelo de desembaraço aduaneiro – setor de logística exige maior agilidade.
A Conferência de Ministros das Finanças aprovou um novo modelo de contabilização do IVA de importação. O objetivo é eliminar o pré-financiamento, anteriormente dispendioso, para as empresas importadoras. Embora os legisladores visem a implementação em 2030, as associações de logística pressionam por uma aceleração para evitar desvantagens competitivas para os portos e centros logísticos alemães.
Boas notícias para importadores e para o setor de logística: os ministros das finanças dos estados federados alemães votaram a favor da implementação de um modelo de compensação do IVA de importação, há muito solicitado. O conceito surgiu de um grupo de trabalho conjunto entre o governo federal e os estados e foi aprovado pela Conferência de Ministros das Finanças.
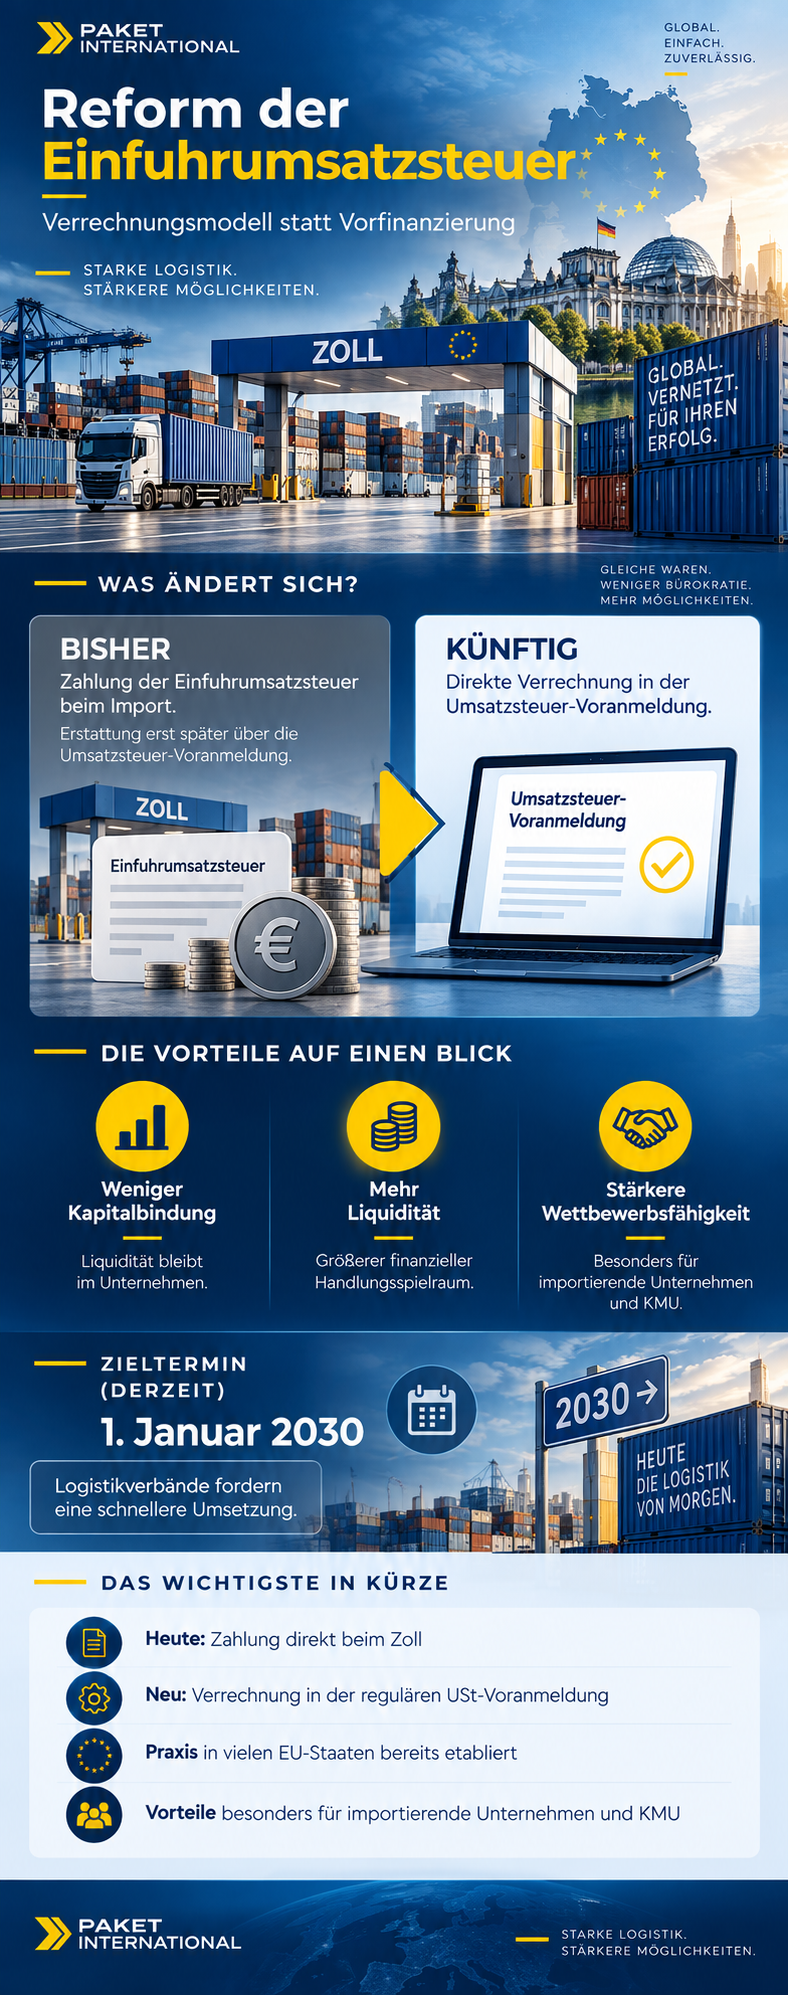
O que muda com o novo modelo?
Atualmente, as empresas devem pagar o IVA de importação diretamente na alfândega no momento da importação das mercadorias e só podem recuperar esse valor como crédito de imposto posteriormente, em sua declaração de IVA. Isso acarreta encargos significativos de liquidez e juros.
O modelo contábil revisado tem como objetivo eliminar essa desvantagem de liquidez:
-
Faturamento direto: No futuro, as empresas deverão declarar o IVA de importação em sua declaração regular de IVA e, ao mesmo tempo, deduzi-lo como imposto dedutível.
-
Neutralidade de liquidez: O requisito de capital anterior para o desembaraço aduaneiro foi eliminado.
-
Norma europeia: O procedimento já é prática comum em muitos outros países da UE e é particularmente favorável às PME.
Foco na vantagem competitiva da Alemanha como local de negócios.
Os defensores políticos enfatizam a crescente importância dos portos de importação alemães. O Ministro das Finanças da Renânia do Norte-Vestfália, Dr. Marcus Optendrenk, sublinhou que as importações de mercadorias através de portos alemães não devem sofrer quaisquer desvantagens competitivas – uma preocupação fundamental no que diz respeito ao importante porto de Duisburg e a outros centros logísticos do estado. Até agora, devido a entraves administrativos e restrições de liquidez, as empresas têm, por vezes, recorrido a outros centros de importação e logística na Europa.
As associações de logística exigem um progresso significativamente mais rápido.
A data prevista para a introdução do modelo está atualmente definida para [data]. 1. Janeiro 2030 Este cronograma está sendo alvo de críticas. No entanto, ele vem sendo alvo de críticas por parte da comunidade empresarial.
Associações como a Associação Alemã de Transitários e Logística (DSLV) e o Fórum Alemão de Transportes (DVF) acolhem com satisfação o avanço político como um passo importante para a redução da burocracia, mas apelam ao governo federal para que reduza drasticamente o período de transição. Tendo em conta os atuais desafios à competitividade da Alemanha, argumentam que esperar até 2030 não é uma opção.
Próximas etapas
Agora, cabe ao governo federal iniciar as mudanças legislativas necessárias. Ao mesmo tempo, os governos federal e estaduais devem trabalhar em estreita colaboração para adaptar, em tempo hábil, os requisitos técnicos e as interfaces dos sistemas de TI da administração tributária.