Exportação para a Grã-Bretanha: Por que o limite de 135 libras esterlinas é crucial para varejistas online e empresas de logística
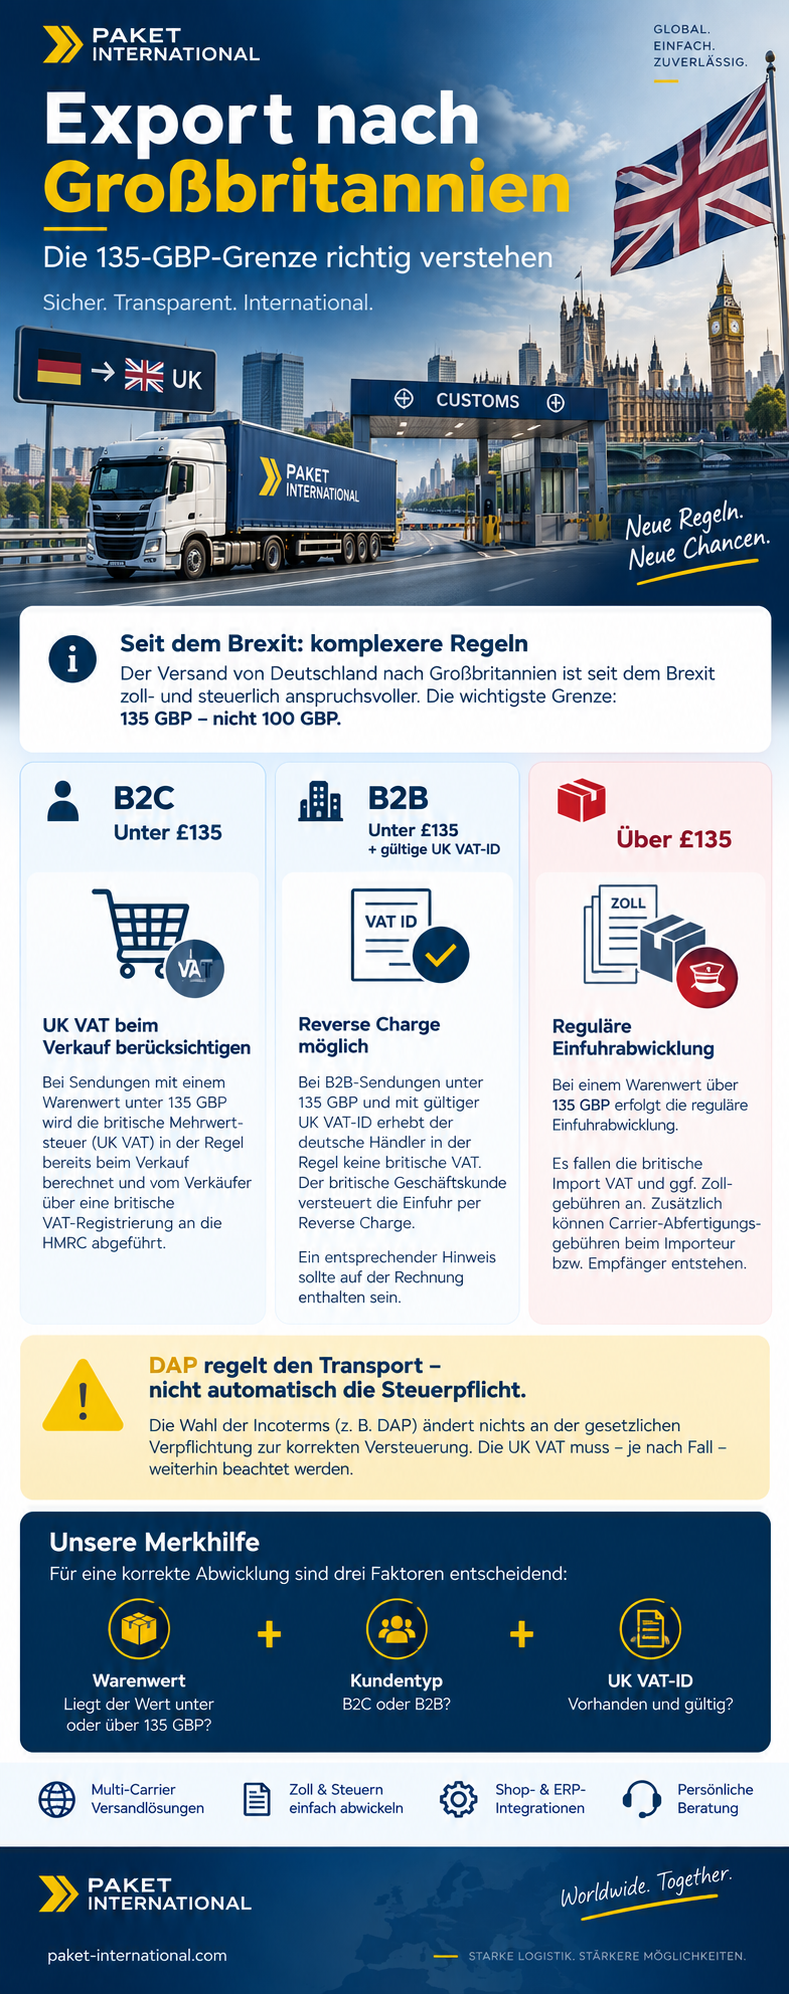
No comércio germano-britânico, frequentemente surgem confusões em relação aos Incoterms, às normas alfandegárias e ao IVA. Aplicam-se regras britânicas rigorosas, particularmente a remessas com valor inferior a 135 GBP. A interpretação errônea de Incoterms como o DAP nesses casos acarreta custos desnecessários e frustração contábil.
Desde o Brexit, exportar da Alemanha para a Grã-Bretanha (Inglaterra, Escócia e País de Gales) tornou-se um verdadeiro malabarismo burocrático para muitos comerciantes. Constantemente, limites de valor percebidos – como o limite de 100 libras esterlinas, muitas vezes erroneamente assumido – e a confusão entre os termos de transporte (Incoterms) e as obrigações fiscais causam transtornos.
Uma análise das diretrizes oficiais da autoridade tributária britânica HMRC mostra o que realmente importa para remessas de até 135 libras esterlinas ou mais.
O ponto crucial: o limite britânico de 135 libras esterlinas.
O fator decisivo para o IVA de importação britânico não é o limite frequentemente citado de 100 GBP, mas precisamente o Limite de 135 GBP (Valor intrínseco de toda a remessa, excluindo custos de transporte e seguro discriminados separadamente). Além disso, a maioria das mercadorias comerciais padrão com valor inferior a £135 está isenta de direitos aduaneiros (Dever de alfândega)
A prática demonstra como o processamento difere dependendo do tipo de cliente e do valor das mercadorias:
1. Vendas B2C abaixo de £135 (por exemplo, 90 GBP)
-
A regra: A HMRC exige que o IVA britânico seja cobrado nas vendas diretas a consumidores britânicos (IVA do Reino UnidoO IVA (normalmente 20%) já é cobrado no ponto de venda (no momento da compra) e pago à HMRC através de um registo de IVA britânico.
-
A armadilha com DAP: Do ponto de vista da legislação de transportes, o pacote pode ser considerado DAP (entregue no local) correr para Londres. Aber: DAP significa aqui nãoVocê pode simplesmente repassar o IVA britânico para o destinatário no serviço de encomendas. Os Incoterms não alteram a obrigação legal do vendedor de pagar o IVA britânico. A abordagem clássica de "o destinatário paga tudo na importação" não funciona para esses envios de baixo valor do ponto de vista tributário.
2. Vendas B2B inferiores a £135 com um número de identificação fiscal (IVA) válido no Reino Unido.
-
A regra: Se o cliente B2B britânico fornecer antecipadamente o seu número de identificação fiscal britânico válido, será significativamente mais fácil para o remetente.
-
O processo: O varejista alemão não cobra o IVA britânico. O destinatário britânico paga o IVA sobre a transação. Procedimento de cobrança reversaIsso deve ser devidamente anotado na fatura (por exemplo, “Autoliquidação do IVA: o cliente deve prestar contas do IVA à HMRC”Aqui também, o DAP em combinação com a carga reversa é uma solução limpa.
3. Encomendas acima de £135
-
Retornando ao padrão: Para mercadorias com valor superior a 135 GBP, aplica-se o modelo DAP clássico na sua forma mais pura. O importador ou destinatário paga o IVA de importação normal, quaisquer direitos aduaneiros e os procedimentos de manuseio e entrega, muitas vezes complexos, da transportadora.
Conclusão para a prática
Para varejistas e fornecedores de logística que enviam mercadorias para a ilha (como em ofertas baseadas em peso ou taxas fixas), o Limite de 135 GBP a linha divisória decisiva.
O valor das mercadorias, o tipo de cliente (B2B ou B2C) e a validade do número de identificação fiscal do Reino Unido devem ser estritamente separados do custo de envio. Quem mantiver esses itens claramente separados e cumprir as normas britânicas evitará surpresas desagradáveis no desembaraço aduaneiro e deixará seu departamento de contabilidade satisfeito.